Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Constitucional y Derechos Humanos
Javier A. Crea Director
Diciembre de 2025
Por María Paula García
El federalismo fiscal constituye uno de los aspectos centrales de la organización constitucional argentina, en tanto la distribución territorial del poder tributario determina, en buena medida, las posibilidades reales de actuación de los distintos niveles de gobierno. La Constitución Nacional establece un complejo sistema de distribución de competencias entre la Nación, las provincias, la Ciudad Autónoma de Buenos Aires y, a partir de la reforma constitucional de 1994, los municipios, cuya autonomía debe comprender los recursos necesarios para garantizar su subsistencia institucional.
El presente articulo analiza los principales lineamientos constitucionales de la potestad tributaria, la evolución histórica del régimen de coparticipación federal y las tensiones derivadas de la prolongada vigencia de la Ley 23.548. Asimismo, examina la doctrina de la Corte Suprema de Justicia de la Nación respecto de la autonomía municipal, los límites al poder fiscal local y la necesidad de armonización de los sistemas tributarios de los distintos niveles de gobierno.
Se sostiene que el federalismo fiscal no puede ser entendido exclusivamente como un mecanismo de distribución de recursos entre jurisdicciones, sino como una garantía institucional vinculada con la autonomía de los Estados locales, la igualdad de los contribuyentes, la seguridad jurídica y la previsibilidad del sistema tributario.
I. Introducción
La distribución constitucional de las potestades tributarias constituye una cuestión esencial dentro del diseño institucional de la República Argentina. En un Estado federal, la atribución de competencias fiscales no representa una cuestión meramente financiera o presupuestaria: se encuentra estrechamente vinculada con la efectiva vigencia de la autonomía de los distintos órdenes de gobierno y con la posibilidad concreta de atender las necesidades públicas que justifican su existencia.
La Constitución Nacional organiza un sistema complejo de distribución de competencias tributarias entre la Nación y las provincias. A ello debe agregarse la situación particular de la Ciudad Autónoma de Buenos Aires y, luego de la reforma constitucional de 1994, el reconocimiento de la autonomía municipal, previsto expresamente en el artículo 123 de la Ley Fundamental.
El federalismo fiscal presenta, de este modo, una doble dimensión. Por un lado, supone determinar qué nivel de gobierno posee competencia para crear y percibir determinados tributos. Por otro, exige establecer mecanismos de coordinación y distribución de los recursos obtenidos, de manera que las distintas jurisdicciones puedan cumplir adecuadamente las funciones que constitucionalmente tienen asignadas.
En este contexto adquiere especial relevancia el régimen de coparticipación federal de impuestos. La Constitución Nacional, en su artículo 75 inciso 2, contempla la existencia de una ley convenio destinada a regular la distribución de los recursos tributarios entre la Nación, las provincias y la Ciudad Autónoma de Buenos Aires.
Sin embargo, la realidad institucional argentina ha evidenciado durante décadas una significativa distancia entre el diseño constitucional y el funcionamiento efectivo del sistema.
La Ley 23.548, sancionada en 1988, continúa constituyendo el núcleo normativo del régimen de coparticipación federal, pese a que la reforma constitucional de 1994 estableció parámetros diferentes para la construcción de un nuevo régimen.
Esta situación ha generado numerosos cuestionamientos doctrinarios y jurisprudenciales y ha colocado a la Corte Suprema de Justicia de la Nación ante la necesidad de resolver conflictos vinculados con la distribución de competencias, la afectación de recursos y la autonomía financiera de las jurisdicciones locales.
II. La distribución constitucional del poder tributario
La Constitución Nacional establece las bases sobre las cuales se estructura el poder tributario argentino.
En términos generales, corresponde al Estado federal el ejercicio exclusivo y permanente de determinadas competencias, entre ellas los derechos de importación y exportación, mientras que los impuestos indirectos son, en principio, concurrentes entre la Nación y las provincias.
Respecto de los impuestos directos, el artículo 75 inciso 2 establece una competencia federal de carácter excepcional y temporal, condicionada a circunstancias determinadas por la propia Constitución.
El sistema constitucional no puede, sin embargo, reducirse a una simple enumeración de tributos correspondientes a cada nivel de gobierno. El verdadero problema consiste en determinar cómo se articulan las distintas potestades dentro de un Estado federal en el que la Nación, las provincias y los municipios poseen necesidades financieras propias.
La clásica distinción entre impuestos directos e indirectos, de origen histórico y doctrinario, ha sido objeto de numerosas críticas. El trabajo de base destaca que aquella clasificación proviene de concepciones fisiocráticas y se vinculaba con la identificación del sujeto que soportaba económicamente el tributo.¹
Desde una perspectiva constitucional contemporánea, la cuestión central reside menos en la naturaleza económica del impuesto que en la distribución de competencias establecida por la Constitución y en los mecanismos de coordinación fiscal que permiten evitar conflictos entre jurisdicciones.
La reforma constitucional de 1994 profundizó esta problemática al constitucionalizar el régimen de coparticipación federal y reconocer expresamente la autonomía municipal.
III. La coparticipación federal como instrumento de coordinación fiscal
El artículo 75 inciso 2 de la Constitución Nacional dispone que una ley convenio, sobre la base de acuerdos entre la Nación y las provincias, instituirá regímenes de coparticipación.
La norma constitucional exige, además, determinados principios que deben orientar la distribución: la automaticidad en la remisión de los fondos y criterios objetivos de reparto.
La doctrina distingue tradicionalmente entre distribución primaria y distribución secundaria.
La primera consiste en determinar qué proporción de los recursos corresponde al Estado federal y qué proporción se distribuye entre las jurisdicciones subnacionales.
La segunda refiere al modo en que la masa correspondiente a las provincias y a la Ciudad Autónoma de Buenos Aires es distribuida entre ellas.²
Esta distinción resulta particularmente relevante porque permite advertir que la coparticipación no constituye simplemente una transferencia discrecional de recursos desde la Nación hacia las provincias. Por el contrario, se trata de un mecanismo constitucional de coordinación y distribución de recursos fiscales.
La participación provincial en los recursos coparticipables encuentra, por lo tanto, fundamento constitucional y no constituye una concesión graciosa del gobierno federal.
IV. Evolución histórica del régimen de coparticipación
El sistema argentino de coparticipación reconoce una extensa evolución histórica.
Entre sus antecedentes pueden mencionarse las Leyes 12.139, 12.137 y 12.147, correspondientes a la década de 1930, mediante las cuales comenzaron a establecerse mecanismos de distribución de determinados impuestos entre la Nación y las provincias.
Posteriormente, las Leyes 12.956, 14.060, 14.390 y 14.788 fueron ampliando y modificando el universo de tributos comprendidos y los porcentajes correspondientes a las diferentes jurisdicciones.
Un punto de inflexión se produjo en 1973 con la sanción de la Ley 20.221, que procuró unificar diversos regímenes de distribución que hasta entonces se encontraban dispersos.³
Finalmente, en 1988 fue sancionada la Ley 23.548, que estableció el régimen actualmente vigente.
Su artículo 15 dispuso originalmente que el sistema tendría vigencia desde el 1° de enero de 1988 hasta el 31 de diciembre de 1989, estableciendo su prórroga automática ante la inexistencia de un régimen sustitutivo.⁴
La prolongación de ese régimen durante décadas constituye uno de los aspectos más significativos de la problemática actual del federalismo fiscal argentino.
La Constitución reformada en 1994 estableció la necesidad de un nuevo régimen de coparticipación, pero la ausencia de un acuerdo político e institucional que permita sancionarlo ha determinado la subsistencia de la Ley 23.548.
V. La crisis estructural del federalismo fiscal
La permanencia de un régimen concebido bajo circunstancias institucionales y económicas diferentes de las actuales ha generado importantes cuestionamientos.
Uno de ellos consiste en la progresiva dependencia financiera de las jurisdicciones provinciales respecto de los recursos provenientes del Estado federal.
La cuestión no puede analizarse exclusivamente desde una perspectiva contable. La autonomía política de una provincia requiere necesariamente de un grado razonable de autonomía financiera.
En este sentido, la doctrina ha señalado que el federalismo político pierde parte de su contenido cuando las provincias carecen de recursos suficientes para financiar las funciones que constitucionalmente tienen a su cargo.
Spisso ha formulado importantes críticas al funcionamiento de los mecanismos de coparticipación, señalando la existencia de una tensión entre las potestades tributarias provinciales y el esquema de coordinación establecido mediante los regímenes de coparticipación.⁵
Pérez Hualde, por su parte, ha advertido acerca de la progresiva dependencia de las provincias respecto de las transferencias provenientes del Estado nacional.⁶
El problema posee, por tanto, una dimensión constitucional: no existe verdadera autonomía si la capacidad de decisión política se encuentra condicionada de manera estructural por la disponibilidad de recursos que depende de otro nivel estatal.
VI. La autonomía municipal después de la reforma constitucional de 1994
Uno de los aspectos más importantes de la reforma constitucional de 1994 fue el reconocimiento de la autonomía municipal mediante el artículo 123.
El artículo 5 de la Constitución Nacional impone a las provincias el deber de asegurar el régimen municipal, mientras que el artículo 123 dispone que cada provincia debe asegurar la autonomía municipal y reglar su alcance y contenido en el orden institucional, político, administrativo, económico y financiero.
La autonomía económica y financiera constituye, de esta manera, una dimensión necesaria de la autonomía municipal.
No podría sostenerse seriamente que existe autonomía municipal si los municipios carecen de recursos suficientes para afrontar las funciones que tienen asignadas.
La Corte Suprema ha reconocido esta dimensión de la autonomía municipal y ha destacado la necesidad de que los municipios cuenten con los medios económicos indispensables para su subsistencia institucional.
En esta línea se inscriben, entre otros, los precedentes “Intendente Municipal Capital”, Fallos: 337:1263, y “Municipalidad de la Ciudad de La Banda”, Fallos: 341:939. Asimismo, la jurisprudencia posterior ha profundizado el análisis de la relación entre autonomía municipal y coordinación fiscal.
VII. Los límites constitucionales al poder tributario municipal
El reconocimiento de la potestad tributaria municipal no significa que ella sea ilimitada.
El ejercicio de cualquier poder tributario debe encontrarse sometido a los principios constitucionales que integran el Estado de Derecho.
Entre ellos adquieren particular relevancia:
- El principio de legalidad, derivado de los artículos 18 y 19 de la Constitución Nacional.
- El principio de igualdad, previsto por el artículo 16.
- El principio de razonabilidad y finalidad, derivado de los artículos 1°, 28 y concordantes.
- El principio de no confiscatoriedad, vinculado con la protección constitucional de la propiedad consagrada por el artículo 17.
A estos límites se agregan aquellos derivados de la propia estructura federal.
El municipio no puede ejercer su potestad fiscal desconociendo las competencias constitucionalmente atribuidas a la Nación o a las provincias.
La existencia de potestades concurrentes o coordinadas exige, por ello, mecanismos destinados a evitar la superposición irrazonable de cargas tributarias.
VIII. La Ley 23.548 y los límites a la potestad tributaria local
La Ley 23.548 constituye un instrumento fundamental dentro del denominado derecho intrafederal tributario.
Su artículo 9 contiene compromisos asumidos por las provincias en el marco del sistema de coparticipación, entre ellos la obligación de no aplicar —y de impedir que los organismos administrativos y municipales de sus jurisdicciones apliquen— gravámenes locales análogos a los nacionales distribuidos por la ley.
La finalidad de esta disposición consiste en evitar una superposición tributaria que afecte la unidad económica del territorio nacional.
Sin embargo, la aplicación de estas normas debe realizarse de manera armónica con la autonomía municipal reconocida constitucionalmente.
No resulta jurídicamente admisible interpretar el régimen de coparticipación como un instrumento que permita vaciar de contenido la autonomía económica y financiera municipal.
El desafío consiste, precisamente, en compatibilizar ambos principios: por un lado, la necesidad de coordinación fiscal; por otro, el reconocimiento de competencias propias a los gobiernos locales.
IX. La doctrina de la Corte Suprema: hacia un federalismo fiscal cooperativo
La jurisprudencia de la Corte Suprema ha evolucionado hacia una concepción del federalismo caracterizada por la cooperación y la coordinación entre los distintos niveles de gobierno.
En esta perspectiva, la Nación, las provincias y los municipios no constituyen estructuras destinadas a competir entre sí por la obtención de recursos, sino niveles institucionales que deben articular sus competencias para garantizar el funcionamiento del sistema federal.
Esta concepción surge con particular claridad de la doctrina desarrollada en materia de autonomía municipal.
En “Transnea S.A. c/ CABA s/ proceso de conocimiento”, sentencia del 12 de marzo de 2019, y en “Telefónica Móviles Argentina”, Fallos: 342:1061, la Corte examinó cuestiones vinculadas con la distribución de competencias fiscales en relación con establecimientos de utilidad nacional.
Asimismo, en “Granja Tres Arroyos”, Fallos: 346:776, se reafirmaron los límites constitucionales vinculados con la prohibición de establecer aduanas interiores.
En materia específicamente municipal, los precedentes “Intendente Municipal Capital” y “Municipalidad de la Ciudad de La Banda” permiten comprender que la autonomía municipal comprende necesariamente las atribuciones económicas y financieras indispensables para atender las necesidades públicas locales.⁷
X. La participación municipal en los regímenes de concertación fiscal
Una cuestión particularmente relevante consiste en determinar si los municipios deben participar en la formación y ejecución de los mecanismos de concertación fiscal.
La respuesta que surge de la doctrina contemporánea de la Corte Suprema tiende a reconocer que la autonomía municipal no puede quedar reducida a una declaración formal.
En el precedente “Gasnor”, Fallos: 344:2728, y en “Esso Petrolera Argentina”, Fallos: 344:2123, se abordaron aspectos vinculados con la interacción entre los distintos niveles de gobierno y el derecho intrafederal tributario.
El criterio resulta especialmente importante porque los municipios son, en definitiva, quienes afrontan de manera inmediata numerosas necesidades públicas: servicios urbanos, infraestructura, higiene, seguridad local, mantenimiento de espacios públicos y otras prestaciones esenciales para la comunidad.
Por ello, cualquier sistema de coordinación fiscal que incida directamente sobre sus recursos debe contemplar su realidad institucional y financiera.
La propia Ley 23.548 establece, en su artículo 9 inciso g, el compromiso provincial de establecer un sistema de distribución de los ingresos provenientes de la coparticipación destinado a los municipios, con índices objetivos y remisión automática y periódica de los fondos.
XI. El precedente “Refinería del Norte” y la exigencia de sistemas tributarios previsibles
La evolución reciente de la jurisprudencia de la Corte Suprema permite advertir una profundización de esta concepción.
En “Refinería del Norte S.A. c/ Municipalidad de La Banda del Río Salí s/ inconstitucionalidad”, CSJ 001867/2021/RH001, sentencia del 25 de junio de 2025, Fallos: 348:534, se reafirmó la relevancia constitucional de la armonización de los sistemas fiscales.
La cuestión trasciende la relación entre las distintas jurisdicciones estatales.
En definitiva, quienes reciben el impacto directo de la falta de coordinación tributaria son los contribuyentes.
La existencia de múltiples niveles de imposición, regímenes superpuestos y obligaciones fiscales complejas puede generar incertidumbre, incrementar los costos de cumplimiento y afectar la previsibilidad necesaria para el desarrollo de las actividades económicas.
De allí que la armonización fiscal pueda ser comprendida también como una garantía indirecta del contribuyente.
El ciudadano no debería encontrarse sometido a un sistema tributario fragmentado, contradictorio o imprevisible como consecuencia de la distribución territorial del poder estatal.
XII. Federalismo fiscal y seguridad jurídica
La seguridad jurídica constituye un componente esencial del Estado constitucional.
En materia tributaria, este principio adquiere especial intensidad debido a que el tributo representa una manifestación del poder estatal sobre el patrimonio de los particulares.
La distribución constitucional de competencias no tiene como único objetivo organizar internamente al Estado. También procura proteger al contribuyente frente al ejercicio arbitrario o superpuesto del poder fiscal.
En este sentido, la armonización de los sistemas tributarios constituye una exigencia que beneficia simultáneamente a las jurisdicciones y a los ciudadanos.
Un sistema federal adecuadamente diseñado debe permitir que cada nivel de gobierno ejerza las competencias que constitucionalmente le corresponden, pero sin transformar esa pluralidad de potestades en una multiplicación irracional de cargas fiscales.
La Corte Suprema ha señalado, en este contexto, que ninguno de los niveles de gobierno está llamado a competir o destruir económicamente al otro. La Nación, las provincias y los municipios deben desenvolverse dentro de sus respectivas competencias y procurar la armonización de sus sistemas tributarios.⁸
XIII. Consideraciones finales
El federalismo fiscal argentino constituye uno de los ámbitos en los que puede observarse con mayor claridad la tensión existente entre el diseño constitucional y la realidad institucional.
La Constitución Nacional establece un sistema basado en la distribución de competencias, la coordinación y la solidaridad entre los distintos niveles de gobierno.
La reforma constitucional de 1994 profundizó ese modelo al constitucionalizar la coparticipación federal y reconocer expresamente la autonomía municipal.
Sin embargo, la permanencia de la Ley 23.548 como régimen central de coparticipación demuestra que la construcción del federalismo fiscal continúa siendo una asignatura pendiente.
La problemática no puede reducirse a una discusión sobre porcentajes de distribución. Lo que se encuentra en juego es la propia estructura del federalismo argentino.
Una provincia económicamente dependiente, un municipio sin recursos suficientes o una Nación que concentra excesivamente los recursos fiscales pueden constituir, cada uno desde una perspectiva diferente, manifestaciones de un mismo problema: la insuficiente correspondencia entre competencias, funciones y recursos.
La autonomía política requiere autonomía económica. La autonomía económica, a su vez, exige mecanismos razonables de coordinación fiscal.
Por ello, la coparticipación federal debe ser comprendida como un verdadero instrumento constitucional de equilibrio federal y no como una mera técnica administrativa de distribución de fondos.
La doctrina reciente de la Corte Suprema permite advertir, además, una progresiva consolidación de una concepción cooperativa del federalismo. Nación, provincias y municipios no pueden ser concebidos como compartimentos estancos ni como competidores por una misma base tributaria. Cada nivel estatal posee competencias constitucionales propias y, simultáneamente, obligaciones de coordinación con los restantes.
En definitiva, el desafío consiste en lograr un sistema fiscal que conjugue autonomía, coordinación, solidaridad, responsabilidad y previsibilidad.
Tal como surge de la jurisprudencia de la Corte Suprema, el objetivo último de esa armonización no reside únicamente en preservar las potestades de los distintos Estados que integran la Federación, sino también en garantizar a los contribuyentes el derecho a relacionarse con sistemas tributarios razonables, simples, coherentes y previsibles.
Bibliografia
GARCÍA VIZCAÍNO, Catalina, Derecho Tributario, referencia doctrinaria citada en el trabajo de base, págs. 17/19.
BIDART CAMPOS, Germán J., doctrina sobre distribución primaria y secundaria de los recursos coparticipables, citada en el trabajo de base, págs. 448/449.
PANDELO, Mariano D., “Régimen de coparticipación de impuestos nacionales: una mirada integral”, Periódico Económico Tributario, febrero de 2008.
Ley 23.548, art. 15
SPISSO, Rodolfo R., Derecho Constitucional Tributario, especialmente el análisis de las relaciones fiscales entre Nación y provincias y de los efectos del régimen de coparticipación, págs. 186/204.
PÉREZ HUALDE, Alejandro, “Coparticipación federal: el sistema en crisis”, en Defensa de la Constitución. Libro homenaje a Germán Bidart Campos, págs. 1197/1204.
CSJN, “Intendente Municipal Capital”, Fallos: 337:1263; “Municipalidad de la Ciudad de La Banda”, Fallos: 341:939.
CSJN, doctrina sobre armonización de los sistemas fiscales de Nación, provincias y municipios.
CSJN, “Gasnor”, Fallos: 344:2728, voto de los jueces Rosatti y Maqueda; “Esso Petrolera Argentina”, Fallos: 344:2123.
CSJN, “Transnea S.A. c/ CABA s/ proceso de conocimiento”, CAF 1665/2008/1/RH1, sentencia del 12 de marzo de 2019; “Telefónica Móviles Argentina”, Fallos: 342:1061.
CSJN, “Granja Tres Arroyos”, Fallos: 346:776.
CSJN, “Refinería del Norte S.A. c/ Municipalidad de La Banda del Río Salí s/ inconstitucionalidad”, CSJ 001867/2021/RH001, sentencia del 25 de junio de 2025, Fallos: 348:534.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
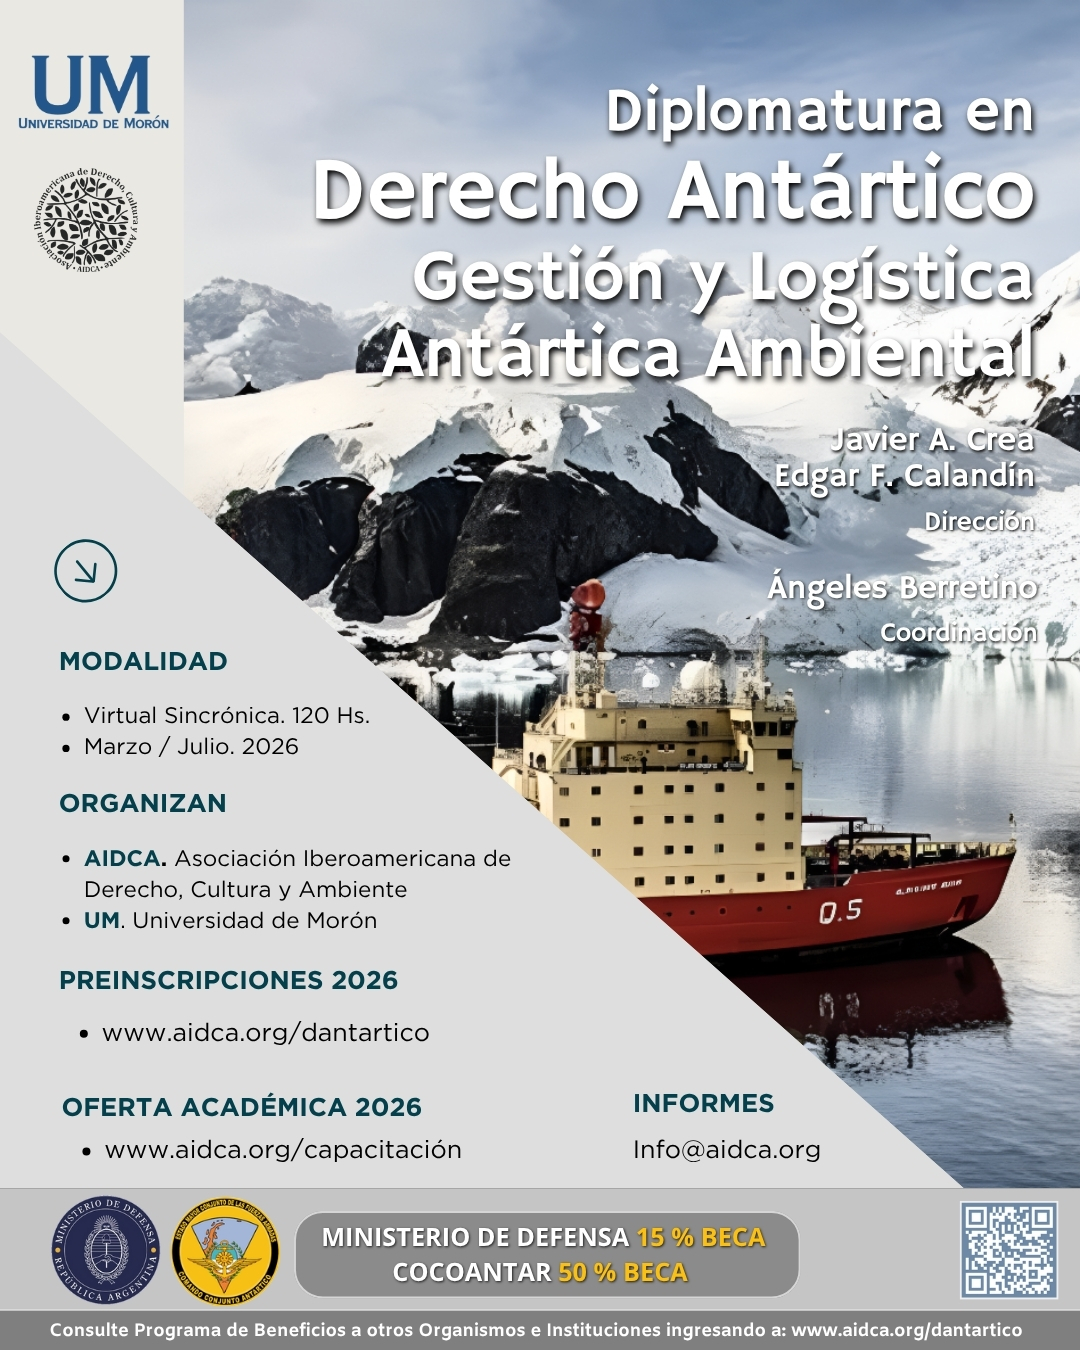
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org