Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Tributario
María Paula García. Directora
Diciembre de 2025
Las defensas en la ejecución fiscal. Alcances del Artículo 92 de la Ley 11.683 y tutela judicial efectiva
Autora. María Paula García. Argentina
Por María Paula García
I. Consideraciones preliminares
El proceso de ejecución fiscal constituye uno de los instrumentos procesales mediante los cuales el Estado procura hacer efectivo el crédito tributario cuya percepción se encuentra legalmente a su cargo. Su configuración normativa responde a una finalidad concreta: dotar al Fisco de un mecanismo ágil y eficaz para obtener judicialmente el cumplimiento de obligaciones tributarias determinadas, procurando evitar que la demora inherente a los procesos de conocimiento torne ilusoria la percepción de los recursos públicos.
Sin embargo, la especialidad y celeridad que caracterizan a este proceso no pueden conducir a desconocer su naturaleza jurisdiccional ni, por consiguiente, las garantías constitucionales que deben regir toda actuación judicial.
La ejecución fiscal se encuentra atravesada por una tensión que resulta inherente al derecho tributario procesal: de un lado, la necesidad estatal de asegurar la percepción de los recursos indispensables para el cumplimiento de las funciones públicas; de otro, la necesidad de preservar los derechos individuales del contribuyente frente al ejercicio del poder tributario y de la potestad ejecutiva del Estado.
El artículo 92 de la Ley 11.683 establece el régimen específico de la ejecución fiscal y determina, entre otros aspectos, el título ejecutivo, el procedimiento aplicable, las facultades del representante del Fisco, las medidas cautelares y las defensas que puede oponer el ejecutado.[1]
La norma dispone que el cobro judicial de los tributos, pagos a cuenta, anticipos, accesorios, actualizaciones, multas ejecutoriadas, intereses y demás cargas cuya aplicación, fiscalización o percepción se encuentre a cargo de la Administración Federal de Ingresos Públicos se efectuará mediante el procedimiento de ejecución fiscal, sirviendo de suficiente título la boleta de deuda expedida por el organismo recaudador.[2]
La especialidad del procedimiento se manifiesta, asimismo, en la limitación de las defensas que pueden ser articuladas por el ejecutado dentro del estrecho marco cognoscitivo propio de este tipo de proceso.
De este modo, el artículo 92 configura un sistema procesal caracterizado por la sumariedad, la celeridad y la restricción del ámbito de conocimiento judicial, circunstancias que justifican un análisis particularmente cuidadoso desde la perspectiva constitucional.
La cuestión adquiere especial relevancia cuando la limitación procesal impuesta por el legislador entra en tensión con el derecho de defensa en juicio, el debido proceso, la tutela judicial efectiva y el principio de razonabilidad de los actos estatales.
II. La ejecución fiscal como proceso jurisdiccional especial
La ejecución fiscal no constituye una mera prolongación de la actividad administrativa de recaudación. Una vez promovida la ejecución, interviene el órgano jurisdiccional y es ante éste donde se desarrolla el procedimiento compulsivo destinado a obtener el cumplimiento del crédito reclamado.
La propia Ley 11.683 establece que la ejecución fiscal será considerada juicio ejecutivo a todos sus efectos, sin perjuicio de las disposiciones especiales contenidas en el capítulo correspondiente y de la aplicación supletoria de las normas procesales pertinentes.[3]
Esta caracterización permite diferenciar claramente dos planos de actuación estatal.
En la etapa administrativa, la Administración tributaria desarrolla las funciones de determinación, fiscalización y percepción que le han sido legalmente atribuidas. En cambio, cuando el Estado pretende obtener compulsivamente el cumplimiento de una obligación mediante la ejecución de bienes del deudor, ingresa en el ámbito jurisdiccional.
La intervención judicial adquiere, por ello, particular trascendencia desde la perspectiva de las garantías constitucionales.
El proceso ejecutivo presenta, por definición, un conocimiento limitado. El juez no se encuentra llamado a desarrollar un juicio pleno sobre la relación jurídica sustancial, sino a verificar la existencia de un título que reúna las condiciones necesarias para habilitar la vía ejecutiva y resolver las defensas que el ordenamiento admite dentro de ese marco.
La finalidad de esta limitación es evidente: impedir que la ejecución se transforme en un proceso ordinario de conocimiento y preservar la eficacia del sistema de recaudación.
No obstante, la celeridad procesal no puede ser confundida con ausencia de control judicial.
El carácter ejecutivo del procedimiento no autoriza a prescindir de los presupuestos esenciales de validez del título ni permite ejecutar una obligación inexistente, extinguida o jurídicamente inexigible.
Por ello, la función judicial no puede reducirse a una verificación mecánica de la existencia formal de una boleta de deuda. El órgano jurisdiccional debe asegurar que la pretensión ejecutiva se encuentre sustentada en un título jurídicamente idóneo y que el procedimiento respete las garantías fundamentales del ejecutado.
III. El régimen de defensas previsto por el artículo 92
El artículo 92 de la Ley 11.683 establece que, intimado el ejecutado al pago, éste podrá oponer dentro del plazo legal las excepciones expresamente contempladas por la norma.
Entre ellas se encuentran el pago total documentado, la espera documentada, la prescripción y la inhabilidad de título, esta última circunscripta, según la literalidad de la disposición, a los vicios relativos a la forma extrínseca de la boleta de deuda.[4]
La enumeración responde a la lógica propia de los procesos ejecutivos: el legislador pretende evitar que dentro de una vía destinada al cobro rápido de un crédito se introduzcan controversias que requieran un amplio debate y prueba.
El sistema procura, de esta manera, proteger la eficacia del crédito fiscal.
Sin embargo, la existencia de una enumeración legal de defensas no significa que el proceso pueda desarrollarse al margen de las garantías constitucionales.
La taxatividad de las excepciones constituye una regla procesal, pero su aplicación debe necesariamente armonizarse con el orden constitucional.
En efecto, el artículo 18 de la Constitución Nacional garantiza la defensa en juicio de la persona y de los derechos; el artículo 28 impone que los principios, garantías y derechos reconocidos por la Constitución no sean alterados por las leyes que reglamenten su ejercicio; y el artículo 17 protege el derecho de propiedad.[5]
En consecuencia, el carácter limitado de la cognición propia del juicio ejecutivo no puede utilizarse para legitimar la ejecución de un crédito manifiestamente inexistente o de un título afectado por una irregularidad sustancial que comprometa las garantías fundamentales del contribuyente.
La interpretación del artículo 92 debe realizarse, por ello, dentro de un marco de razonabilidad y proporcionalidad.
La finalidad recaudatoria es constitucionalmente legítima. Pero los instrumentos procesales destinados a alcanzarla deben guardar relación adecuada con dicha finalidad y no pueden traducirse en una restricción irrazonable del derecho de defensa.
IV. La inhabilidad de título
La inhabilidad de título constituye una de las defensas centrales del sistema previsto por el artículo 92.
Su fundamento radica en una premisa elemental del proceso ejecutivo: no puede existir ejecución válida sin un título que reúna las condiciones necesarias para habilitar la vía ejecutiva.
La boleta de deuda constituye el instrumento sobre el cual se estructura la ejecución fiscal. De allí que su validez formal resulte indispensable para que pueda desplegar sus efectos propios.
El propio artículo 92 limita expresamente la procedencia de esta defensa a los vicios relativos a la forma extrínseca del título.[6]
La finalidad de esta restricción consiste en impedir que, bajo la apariencia de una excepción procesal, se introduzca un debate amplio acerca de la causa de la obligación tributaria.
La distinción entre aspectos formales y sustanciales resulta, por ello, tradicionalmente relevante.
Entre los defectos externos pueden ubicarse aquellos vinculados con la identificación del obligado, la determinación del monto, la firma, la individualización del concepto reclamado y demás requisitos necesarios para reconocer al instrumento como título ejecutivo.
En cambio, los cuestionamientos relativos a la existencia misma de la obligación, a la legalidad sustancial de la determinación o a otras cuestiones que excedan el examen externo del título pueden requerir, en principio, un ámbito cognoscitivo diferente.
Sin perjuicio de ello, una interpretación excesivamente rígida de la distinción entre forma y sustancia podría conducir a resultados incompatibles con el debido proceso.
En determinados supuestos, un defecto aparentemente formal puede comprometer directamente la posibilidad real de defensa del contribuyente.
Así ocurre, por ejemplo, cuando la irregularidad del instrumento impide conocer adecuadamente cuál es la obligación reclamada, quién resulta sujeto pasivo de ella o cuál es el monto cuya satisfacción se pretende.
En tales situaciones, la cuestión formal deja de ser una mera irregularidad documental para convertirse en un problema que afecta la propia aptitud del título para habilitar la ejecución.
Por ello, la inhabilidad de título debe ser examinada desde una perspectiva que evite tanto la desnaturalización del juicio ejecutivo como el excesivo formalismo.
El juez debe determinar si el defecto invocado resulta jurídicamente irrelevante o si, por el contrario, afecta las condiciones esenciales que permiten reconocer al instrumento como título ejecutivo válido.
La finalidad del proceso ejecutivo no consiste en ejecutar cualquier documento emanado del órgano recaudador, sino un título que reúna los requisitos legales necesarios para sustentar legítimamente la pretensión estatal.
V. El pago total o parcial
La defensa de pago constituye una manifestación directa de un principio básico del derecho de las obligaciones: una obligación extinguida no puede ser nuevamente exigida.
El artículo 92 contempla expresamente el pago total documentado y, en la práctica del proceso ejecutivo, la acreditación de un pago parcial determina que la pretensión pueda continuar únicamente respecto del saldo efectivamente adeudado.
La cuestión presenta especial relevancia en materia tributaria debido a la multiplicidad de mecanismos mediante los cuales puede producirse la cancelación de una obligación.
El pago puede encontrarse documentado mediante comprobantes bancarios, constancias de transferencia, registros administrativos, compensaciones admitidas por el ordenamiento o cualquier otro medio idóneo para acreditar la extinción total o parcial del crédito.
La carga de acreditar el hecho extintivo corresponde, como principio general, a quien lo invoca. Sin embargo, esta regla no debe interpretarse de manera aislada ni conducir a soluciones contrarias a la realidad acreditada en el expediente.
La Administración tributaria posee información y registros vinculados con los pagos efectuados por los contribuyentes. En consecuencia, cuando la documentación relevante se encuentra bajo su esfera de disponibilidad, resulta razonable exigir una conducta procesal cooperativa.
La valoración de la prueba debe encontrarse orientada por el principio de buena fe y por la necesidad de evitar que el rigor formal conduzca a la percepción de un crédito ya satisfecho.
El proceso judicial no puede transformarse en un instrumento para obtener un doble cumplimiento de una misma obligación.
Cuando el pago total se encuentra debidamente acreditado, la pretensión ejecutiva pierde sustento y corresponde disponer el rechazo de la ejecución.
Si el pago fue parcial, la ejecución sólo puede continuar por el importe efectivamente pendiente, con las consecuencias correspondientes en materia de intereses y costas.
Debe distinguirse, asimismo, entre los pagos efectuados antes y después del inicio de la ejecución.
El propio artículo 92 establece que los pagos efectuados después de iniciado el juicio no resultan hábiles para fundar la excepción, aunque, una vez acreditados en autos, corresponde disponer el archivo o la reducción del monto demandado, según corresponda.[7]
Esta solución demuestra que la finalidad de la norma no consiste en desconocer el efecto extintivo del pago, sino en preservar la estructura procesal de la ejecución.
VI. La prescripción como garantía de seguridad jurídica
La prescripción constituye otra de las defensas expresamente reconocidas por el artículo 92 de la Ley 11.683.
Su relevancia trasciende el ámbito estrictamente procesal. La prescripción representa una manifestación concreta del principio de seguridad jurídica y constituye un límite temporal al ejercicio de las potestades estatales.
La posibilidad de que el Estado pueda ejercer indefinidamente sus facultades de determinación y cobro resultaría incompatible con la necesidad de estabilidad de las relaciones jurídicas.
El transcurso del tiempo produce consecuencias jurídicas porque el ordenamiento considera necesario poner fin a situaciones de incertidumbre que no pueden permanecer indefinidamente abiertas.
En materia tributaria, esta consideración adquiere particular importancia. El contribuyente debe poder conocer, dentro de parámetros razonables, hasta cuándo puede el Estado ejercer sus potestades de determinación y percepción respecto de una obligación.
La prescripción cumple, así, una doble función.
Por una parte, constituye un mecanismo de extinción de la pretensión estatal una vez cumplidos los presupuestos establecidos legalmente.
Por otra, funciona como garantía frente al ejercicio indefinido del poder público.
La seguridad jurídica exige que el poder tributario se encuentre sometido a límites temporales determinados por la ley.
La Ley 11.683 establece los plazos correspondientes a las distintas acciones fiscales y regula las circunstancias que pueden producir su suspensión o interrupción.[8]
La interpretación de estas disposiciones debe atender al carácter limitativo que poseen respecto de las facultades del Estado.
En materia de prescripción no resulta compatible con el principio de seguridad jurídica una interpretación que permita extender indefinidamente la posibilidad de ejercer acciones fiscales mediante una aplicación excesivamente amplia de las causales de suspensión o interrupción.
Por el contrario, los supuestos que alteran el curso ordinario del plazo deben encontrarse debidamente acreditados y ser objeto de una interpretación acorde con la finalidad de la institución.
VII. La naturaleza jurídica de la prescripción tributaria
La prescripción tributaria presenta una particular naturaleza que ha dado lugar a diferentes aproximaciones doctrinarias.
Desde una perspectiva, puede ser considerada sustantiva en cuanto produce consecuencias sobre la posibilidad del Estado de exigir judicialmente el cumplimiento de la obligación.
Pero, simultáneamente, posee una dimensión procesal evidente cuando es articulada como defensa dentro de la ejecución fiscal.
Esta doble dimensión explica su relevancia dentro del artículo 92.
La prescripción no constituye únicamente un mecanismo técnico destinado a computar plazos. Es, además, una expresión del principio según el cual el ejercicio del poder estatal debe encontrarse temporalmente limitado.
En este sentido, la prescripción opera como garantía frente a la incertidumbre y contribuye a preservar la estabilidad de las relaciones jurídicas.
La pretensión tributaria no puede permanecer indefinidamente latente a la espera de que el Estado decida ejercerla.
La seguridad jurídica requiere certeza respecto del momento a partir del cual el contribuyente puede considerar consolidada su situación jurídica.
VIII. La prescripción de la acción de cobro
La prescripción puede proyectarse sobre diferentes facultades estatales.
Una cuestión se refiere al plazo para determinar la obligación tributaria; otra, diferente, al plazo correspondiente para exigir judicialmente su cumplimiento.
En el ámbito de la ejecución fiscal, la defensa se orienta específicamente a demostrar que la acción destinada a obtener compulsivamente el pago ha perdido eficacia por el transcurso del plazo legal.
El examen judicial de esta defensa exige determinar el momento inicial del cómputo, verificar la existencia de circunstancias suspensivas o interruptivas y establecer si, al momento de promoverse la ejecución, la acción se encontraba vigente.
La cuestión temporal adquiere así un papel central.
El juez debe realizar un examen preciso de las fechas relevantes, sin perder de vista que la prescripción constituye una institución vinculada directamente con la seguridad jurídica.
No basta, por consiguiente, con afirmar genéricamente la existencia de una obligación tributaria. También es necesario determinar si el Estado conserva jurídicamente la posibilidad de exigirla por vía ejecutiva.
IX. La relación entre prescripción fiscal y prescripción penal tributaria
La prescripción tributaria guarda cierta relación conceptual con la prescripción en materia penal tributaria, aunque ambas instituciones actúan sobre ámbitos jurídicos diferentes.
En el ámbito fiscal, la prescripción incide sobre la posibilidad estatal de determinar o ejecutar una obligación tributaria.
En el ámbito penal, en cambio, la prescripción se relaciona con la potestad punitiva del Estado y con la posibilidad de perseguir y sancionar una conducta considerada delictiva.
La diferencia funcional no impide advertir un fundamento común: ambas instituciones constituyen límites temporales al poder estatal.
Tanto en materia fiscal como penal, el ordenamiento jurídico rechaza la posibilidad de que el Estado mantenga indefinidamente abierta una pretensión respecto de hechos ocurridos en el pasado.
La prescripción aparece, de este modo, como una institución esencialmente vinculada con la seguridad jurídica y con la necesidad de preservar un equilibrio razonable entre autoridad y libertad.
La comparación permite advertir que el transcurso del tiempo no constituye un dato meramente cronológico. Produce consecuencias jurídicas porque el Estado de Derecho exige que las potestades públicas se ejerzan dentro de límites temporales determinados.
X. El principio de tutela judicial efectiva
La limitación de las defensas dentro del proceso de ejecución fiscal responde a una decisión de política legislativa: procurar que el cobro de los créditos fiscales no quede paralizado por controversias que excedan el marco propio del juicio ejecutivo.
Sin embargo, la finalidad recaudatoria no puede ser considerada absoluta.
La eficacia del sistema tributario debe coexistir con el derecho del contribuyente a obtener una respuesta judicial efectiva frente a una pretensión estatal que considere ilegítima.
La tutela judicial efectiva exige la existencia de una posibilidad real y no meramente formal de acceso a la jurisdicción y de defensa de los derechos comprometidos.
En consecuencia, el carácter limitado del conocimiento judicial propio de la ejecución fiscal debe ser interpretado de modo compatible con las garantías constitucionales.
No se trata de transformar la ejecución fiscal en un juicio ordinario, sino de impedir que la estructura ejecutiva se convierta en un obstáculo absoluto para el control judicial de situaciones manifiestamente incompatibles con el orden jurídico.
La función jurisdiccional exige, en este punto, encontrar un equilibrio entre dos valores igualmente relevantes: la eficacia del crédito público y la protección de los derechos individuales.
XI. El control constitucional de las limitaciones procesales
El artículo 18 de la Constitución Nacional consagra la garantía de defensa en juicio, mientras que el artículo 28 impone un límite a la potestad legislativa de reglamentar los derechos constitucionales.
Las normas procesales pueden establecer restricciones, cargas y modalidades destinadas a ordenar el ejercicio de los derechos.
Pero tales restricciones no pueden desnaturalizar el derecho que reglamentan.
En el proceso de ejecución fiscal, ello implica que la enumeración de defensas prevista por el artículo 92 debe ser aplicada dentro del marco constitucional.
El principio de legalidad también adquiere particular relevancia. La actuación estatal debe encontrarse fundada en una norma jurídica válida y debe respetar los límites establecidos por el ordenamiento.
La potestad tributaria, por su propia naturaleza, requiere una estricta sujeción al principio de legalidad.
A ello se suma el principio de razonabilidad, que impide que los instrumentos utilizados por el Estado para alcanzar una finalidad legítima produzcan consecuencias manifiestamente desproporcionadas.
La ejecución fiscal constituye, en definitiva, una manifestación del poder estatal. Precisamente por ello debe encontrarse sometida a controles jurídicos adecuados.
XII. La tensión entre eficacia recaudatoria y garantías del contribuyente
La existencia de un sistema eficiente de recaudación constituye una condición necesaria para el funcionamiento del Estado.
Los tributos permiten financiar servicios públicos y atender las obligaciones estatales. De allí que el ordenamiento jurídico reconozca al Fisco instrumentos procesales destinados a garantizar la percepción de los créditos tributarios.
La ejecución fiscal responde a esa finalidad.
Pero la legitimidad del sistema no deriva exclusivamente de su eficacia.
Un procedimiento puede resultar rápido y eficiente para obtener el cobro y, al mismo tiempo, resultar constitucionalmente cuestionable si impide injustificadamente al contribuyente demostrar que el crédito no existe, que se encuentra extinguido o que el título carece de los requisitos necesarios para habilitar la ejecución.
La eficacia recaudatoria y las garantías individuales no deben ser concebidas como valores necesariamente contradictorios.
Por el contrario, la verdadera eficacia del sistema tributario requiere que las decisiones fiscales puedan ser ejecutadas mediante procedimientos jurídicamente válidos.
La ejecución de un crédito inexistente o jurídicamente inválido no fortalece al sistema de recaudación. Por el contrario, afecta la legitimidad de la actuación estatal y debilita la confianza en el orden jurídico.
XIII. Facultades del representante del Fisco y control judicial
El artículo 92 atribuye al representante del Fisco diversas facultades vinculadas con el desarrollo de la ejecución, entre ellas la posibilidad de solicitar y diligenciar determinadas medidas precautorias y ejecutivas.
La amplitud de estas facultades encuentra su fundamento en la necesidad de asegurar el recupero del crédito fiscal.
La norma contempla, entre otras medidas, el embargo general de cuentas bancarias, fondos y valores, la afectación de bienes, las inhibiciones generales y otras medidas cautelares destinadas a garantizar el cobro.[9]
No obstante, la utilización de medidas de esta naturaleza debe encontrarse sometida a criterios de procedencia, razonabilidad y proporcionalidad.
El propio artículo 92 contempla la responsabilidad vinculada con la procedencia, razonabilidad y alcance de las medidas adoptadas por el representante del Fisco.[10]
La previsión legal demuestra que la potestad de asegurar el crédito no puede ejercerse de manera arbitraria.
La tutela del crédito fiscal justifica la adopción de medidas cautelares cuando se encuentran reunidos los presupuestos legales correspondientes, pero no habilita una afectación indiscriminada del patrimonio del ejecutado.
El control judicial mantiene, en consecuencia, una función esencial como garantía de equilibrio entre la eficacia de la ejecución y la protección de los derechos patrimoniales.
XIV. El derecho de defensa frente a la ejecución fiscal
El derecho de defensa no puede ser reducido a la posibilidad meramente formal de presentar un escrito.
Para que exista una defensa efectiva, el ejecutado debe encontrarse en condiciones de conocer la pretensión que se dirige contra él, acceder a los antecedentes relevantes y ejercer las facultades procesales que el ordenamiento le reconoce.
La intimación de pago adquiere, por ello, especial importancia.
El artículo 92 establece las condiciones bajo las cuales se desarrolla la intimación y contempla expresamente que el mandamiento debe acompañarse con copia de la boleta de deuda y del escrito de demanda pertinente.[11]
La notificación constituye, en este marco, una condición indispensable para que el contribuyente pueda conocer la existencia del proceso y ejercer oportunamente las defensas que estime corresponder.
La celeridad del procedimiento no puede justificar la supresión de los actos procesales esenciales para garantizar el contradictorio.
El procedimiento ejecutivo encuentra su legitimidad precisamente en la existencia de un título que habilita una cognición limitada, pero también en la posibilidad concreta de que el ejecutado formule las defensas legalmente previstas.
XV. La interpretación constitucional del artículo 92
La interpretación del artículo 92 debe partir de una premisa fundamental: la taxatividad de las defensas no puede ser interpretada de manera aislada del resto del ordenamiento jurídico.
La norma debe ser integrada con los principios constitucionales que rigen el ejercicio de la jurisdicción.
La finalidad recaudatoria del Estado es legítima, pero debe desarrollarse dentro de los límites impuestos por la Constitución.
Desde esta perspectiva, las defensas expresamente contempladas por la ley constituyen el núcleo ordinario de oposición dentro de la ejecución fiscal.
Sin embargo, ello no significa que el juez deba permanecer indiferente frente a situaciones en las que la ejecución se encuentre sustentada en una irregularidad manifiesta que comprometa derechos fundamentales.
El control judicial no implica necesariamente abrir un proceso ordinario dentro de la ejecución.
Implica, en cambio, impedir que la estructura ejecutiva sea utilizada para producir efectos jurídicos incompatibles con garantías constitucionales básicas.
La interpretación constitucionalmente adecuada exige, entonces, armonizar dos principios: la preservación de la estructura sumaria del proceso ejecutivo y la necesidad de garantizar una tutela judicial efectiva.
XVI. Conclusiones
El artículo 92 de la Ley 11.683 configura un régimen procesal especial destinado a asegurar la rápida percepción judicial de los créditos fiscales.
La limitación de las defensas responde a una finalidad legítima: evitar que el proceso ejecutivo se transforme en un juicio de conocimiento pleno y preservar la eficacia del sistema recaudatorio.
Sin embargo, esa finalidad no puede ser interpretada como una habilitación para restringir irrazonablemente el derecho de defensa.
La ejecución fiscal es un proceso jurisdiccional y, como tal, se encuentra sometida a las garantías constitucionales del debido proceso, defensa en juicio, propiedad, legalidad y razonabilidad.
La inhabilidad de título, el pago total o parcial, la espera documentada y la prescripción constituyen defensas específicamente contempladas por la ley. Su aplicación debe respetar la estructura propia del proceso ejecutivo, pero también atender a las circunstancias concretas del caso.
En particular, la inhabilidad de título no puede ser examinada mediante un formalismo que desconozca defectos capaces de comprometer la validez jurídica del instrumento o la posibilidad real de defensa.
El pago, por su parte, constituye un hecho extintivo que, cuando se encuentra debidamente acreditado, impide la continuación de la ejecución por el importe satisfecho.
La prescripción representa una garantía esencial de seguridad jurídica y constituye un límite temporal al ejercicio de las potestades fiscales.
Todas estas instituciones revelan que la ejecución fiscal no puede ser comprendida exclusivamente desde la perspectiva de la eficacia recaudatoria.
La legitimidad del procedimiento depende también de que el ejercicio de las potestades estatales se encuentre sometido a límites jurídicos adecuados.
En definitiva, la interpretación del artículo 92 debe procurar un equilibrio entre la eficacia del crédito público y la protección de los derechos fundamentales del contribuyente.
La recaudación tributaria constituye una función esencial del Estado, pero su eficacia no puede alcanzarse mediante la reducción de las garantías constitucionales.
El proceso de ejecución fiscal sólo encuentra plena legitimidad cuando la rapidez y eficacia del cobro coexisten con un control judicial suficiente y con la posibilidad real de ejercer una defensa adecuada.
El desafío consiste, por tanto, en preservar la naturaleza ejecutiva y sumaria del procedimiento sin convertir la limitación legal de las defensas en una restricción absoluta del control jurisdiccional.
El Estado de Derecho exige que incluso frente a una pretensión fiscal legítima el poder público actúe dentro de los límites establecidos por la Constitución y las leyes. La eficacia de la recaudación y la tutela de los derechos individuales no constituyen valores incompatibles: el verdadero equilibrio consiste en asegurar que el crédito fiscal sea ejecutado con rapidez cuando resulta jurídicamente exigible, pero que ninguna persona sea compelida judicialmente al cumplimiento de una obligación inexistente, extinguida o carente de un título válido.
Notas al pie
[1] Ley 11.683, t.o. 1998 y sus modificaciones, art. 92.
[2] Ley 11.683, art. 92. La norma atribuye a la boleta de deuda expedida por la autoridad fiscal carácter de título suficiente para promover la ejecución.
[3] Ley 11.683, art. 92. La disposición establece expresamente que la ejecución fiscal será considerada juicio ejecutivo a todos sus efectos, con las particularidades previstas por el régimen tributario especial.
[4] Ley 11.683, art. 92. El texto contempla expresamente el pago total documentado, la espera documentada, la prescripción y la inhabilidad de título.
[5] Constitución de la Nación Argentina, arts. 17, 18 y 28.
[6] Ley 11.683, art. 92: la inhabilidad de título no resulta admisible cuando no se encuentra fundada exclusivamente en vicios relativos a la forma extrínseca de la boleta de deuda.
[7] Ley 11.683, art. 92. La norma dispone que los pagos efectuados con posterioridad al inicio del juicio no son hábiles para fundar excepción, aunque pueden determinar el archivo o la reducción del monto demandado una vez acreditados en autos.
[8] Ley 11.683, art. 56 y concordantes.
[9] Ley 11.683, art. 92. La disposición contempla, entre otras medidas, el embargo general de cuentas bancarias, fondos y valores, bienes e inhibiciones generales.
[10] Ley 11.683, art. 92. La norma remite, respecto de la responsabilidad por la procedencia, razonabilidad y alcance de las medidas adoptadas por el representante del Fisco, al artículo 1766 del Código Civil y Comercial de la Nación.
[11] Ley 11.683, art. 92. El mandamiento de intimación de pago debe contener la suma reclamada y acompañarse con copia de la boleta de deuda y del escrito de demanda pertinente.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
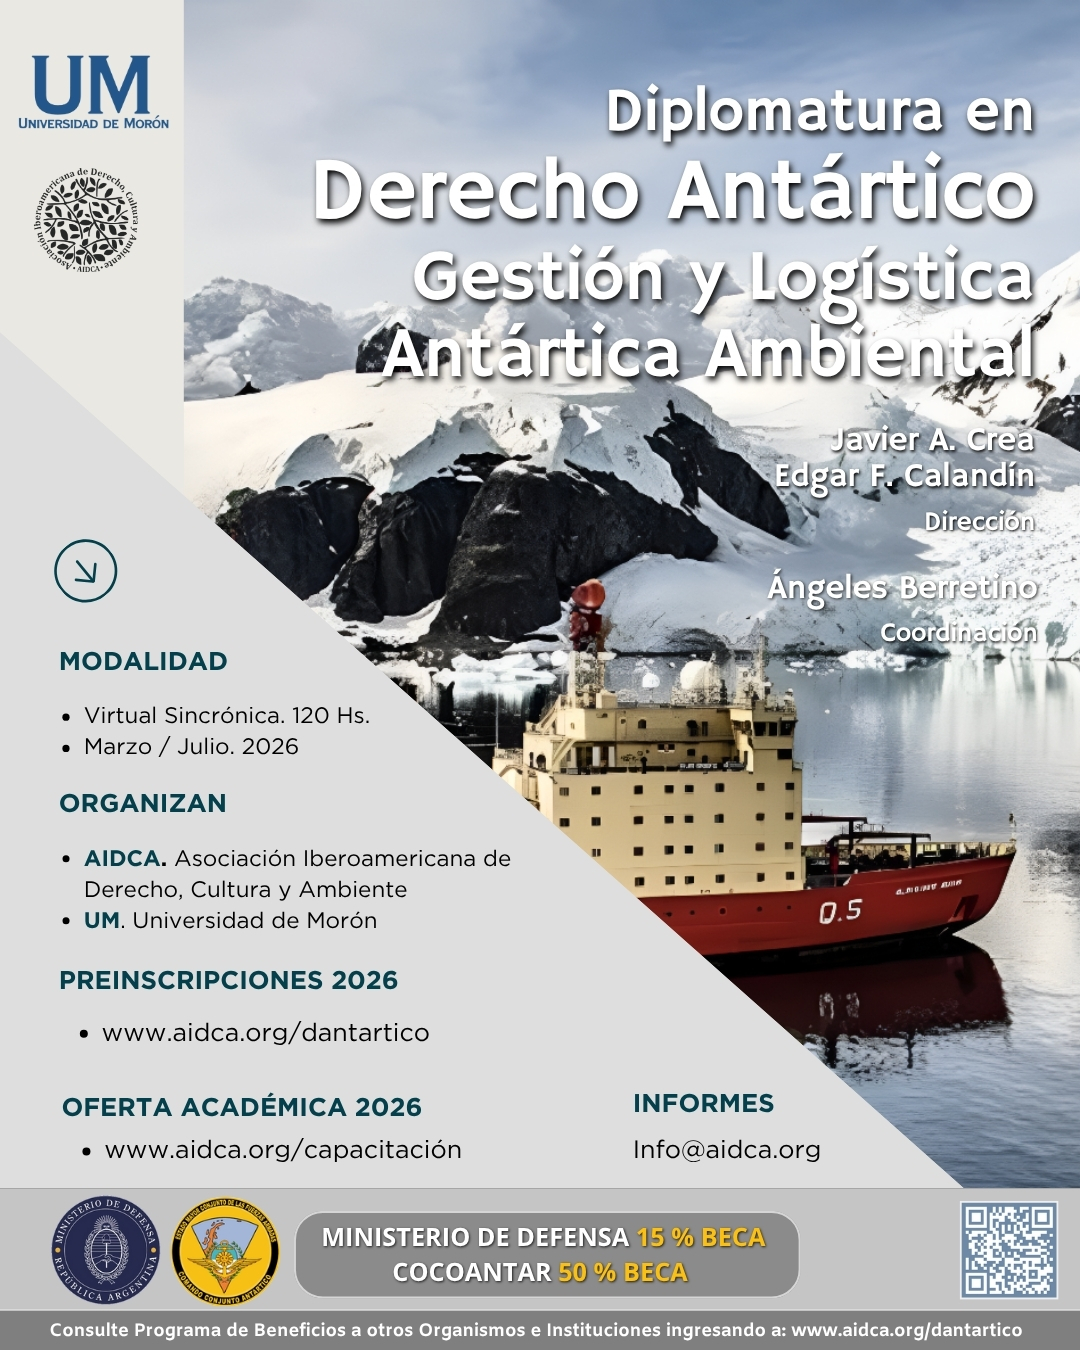
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org