Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Tributario
María Paula García. Directora
Diciembre de 2025
El impuesto al tabaco y los límites constitucionales del poder tributario Análisis del precedente “Tabacalera Sarandí S.A.”
Autora. María Paula García. Argentina
Por María Paula García
I. Consideraciones preliminares
El régimen jurídico tributario aplicable a los productos derivados del tabaco presenta una estructura compleja, integrada principalmente por las disposiciones de la Ley de Impuestos Internos y por un conjunto de normas especiales destinadas tanto a regular la imposición sobre el consumo como a establecer mecanismos de afectación específica de los recursos derivados de dicha actividad.
La imposición sobre el tabaco constituye, dentro del sistema tributario argentino, un supuesto particularmente relevante para analizar la relación entre potestad tributaria, capacidad contributiva y finalidades extrafiscales. En efecto, el gravamen no persigue exclusivamente una finalidad recaudatoria, sino que se encuentra asociado a objetivos de política económica, social y sanitaria, entre ellos el desaliento del consumo de productos considerados nocivos para la salud.
La cuestión adquiere especial relevancia a partir del precedente de la Corte Suprema de Justicia de la Nación en la causa “Tabacalera Sarandí S.A. c/ EN – AFIP – DGI s/ proceso de conocimiento”, en el cual el Máximo Tribunal examinó los límites constitucionales de la potestad tributaria, el alcance del control judicial sobre tributos de finalidad extrafiscal y la incidencia de los principios de igualdad, razonabilidad y capacidad contributiva.
II. El régimen tributario aplicable a los productos derivados del tabaco
La Ley 24.674 constituye uno de los principales instrumentos normativos del régimen de impuestos internos aplicable a los productos derivados del tabaco.
En relación con los cigarrillos, el artículo 15 establece un gravamen calculado sobre el precio de venta al consumidor, incluidos los impuestos con excepción del impuesto al valor agregado. El régimen contempla, asimismo, determinadas condiciones relativas a la comercialización y presentación de los productos gravados.[^1]
Por su parte, el artículo 16 establece la imposición correspondiente a cigarros y cigarritos, fijando una alícuota sobre la base imponible respectiva y previendo, además, importes mínimos sujetos a mecanismos de actualización. La norma contempla asimismo la posibilidad de que el Poder Ejecutivo modifique transitoriamente determinados montos mínimos en función de las circunstancias económicas y de los objetivos de sostenibilidad fiscal.[^2]
La legislación también establece mecanismos específicos de control fiscal. En este sentido, el artículo 17 dispone que determinados productos deben contar con el correspondiente instrumento fiscal de control y establece consecuencias tributarias frente a la existencia de envases sin dicho instrumento o con el mismo violado.[^3]
El artículo 18 contempla, a su vez, la imposición sobre distintas modalidades de tabaco destinado al consumo —hoja, despalillado, picado, en hebras, pulverizado, en cuerda, tabletas y despuntes—, estableciendo una alícuota sobre la base imponible y un importe mínimo determinado conforme a la cantidad de producto.[^4]
La normativa regula también situaciones particulares vinculadas con el consumo interno del personal de las empresas manufactureras, así como los requisitos necesarios para adquirir, transferir o elaborar tabaco en bruto y comercializar productos elaborados que no hubiesen tributado el impuesto correspondiente.[^5]
Desde la perspectiva de la estructura jurídica del tributo, el hecho imponible se encuentra vinculado con la fabricación nacional y la importación de productos derivados del tabaco. Los sujetos pasivos son, principalmente, los fabricantes e importadores, mientras que el consumidor final, aun cuando soporta económicamente la carga del gravamen mediante su traslación al precio, no reviste la condición de sujeto pasivo del impuesto.
La base imponible se determina sobre parámetros vinculados con el precio de venta, real o presunto, conforme con los criterios establecidos por la legislación tributaria. Esta estructura procura, entre otros objetivos, evitar mecanismos de subfacturación y maniobras destinadas a disminuir artificialmente la carga tributaria.
III. El Fondo Especial del Tabaco y la afectación específica
El régimen tributario del sector tabacalero se complementa con la Ley 19.800, que instituyó el Fondo Especial del Tabaco (FET).
El artículo 22 de dicha ley establece la creación del Fondo con las finalidades previstas en los artículos 27 y 28, mientras que el artículo 23 determina los recursos que integran su financiamiento, entre ellos un porcentaje del precio total de venta al público de cada paquete de cigarrillos y otros ingresos vinculados con la administración del Fondo.[^6]
El sistema contempla, asimismo, adicionales destinados a atender determinados gastos vinculados con la comercialización y con las estructuras institucionales relacionadas con la actividad tabacalera.
El artículo 25 bis establece los criterios para determinar la base imponible sobre la cual se aplican determinadas alícuotas, tomando como referencia el precio de venta al público y excluyendo determinados componentes tributarios.[^7]
Se trata, por lo tanto, de un esquema que no responde exclusivamente a la lógica de un impuesto general destinado a financiar las necesidades ordinarias del Estado. Por el contrario, incorpora mecanismos de afectación específica vinculados con la actividad tabacalera y con el sostenimiento de determinadas economías regionales, particularmente aquellas relacionadas con la producción de tabaco.
Esta característica permite advertir la coexistencia de distintas finalidades dentro del régimen: una finalidad estrictamente fiscal, relacionada con la obtención de recursos públicos, y finalidades extrafiscales vinculadas con la regulación de determinadas conductas y con objetivos económicos y sociales específicos.
IV. Fiscalidad y extrafiscalidad en la imposición al tabaco
La teoría general del derecho tributario tradicionalmente ha reconocido que los tributos pueden cumplir una función que excede la mera obtención de recursos.
La denominada extrafiscalidad permite utilizar instrumentos tributarios para promover o desalentar determinadas conductas, proteger determinados bienes jurídicos o alcanzar objetivos de política económica y social.
En el caso de los productos derivados del tabaco, esta dimensión adquiere particular importancia debido a la relación existente entre su consumo y la protección de la salud pública.
De este modo, la mayor carga tributaria sobre los productos derivados del tabaco puede responder simultáneamente a una finalidad fiscal —obtener recursos para el financiamiento de las actividades estatales— y a una finalidad extrafiscal —incrementar el costo económico del consumo y, consecuentemente, contribuir a su desaliento—.
La coexistencia del impuesto al tabaco con otros gravámenes que alcanzan el mismo producto, como el impuesto al valor agregado regulado por la Ley 23.349, también ha generado debates acerca de la eventual existencia de fenómenos de imposición múltiple. Sin embargo, la circunstancia de que distintos tributos incidan económicamente sobre un mismo bien no determina, por sí sola, su inconstitucionalidad, debiendo examinarse en cada supuesto la estructura, naturaleza y finalidad de los gravámenes involucrados.
La cuestión central consiste, entonces, en determinar hasta dónde puede avanzar el legislador en el empleo del
poder tributario para alcanzar finalidades económicas, sociales o sanitarias sin vulnerar los límites establecidos por
la Constitución Nacional.
V. El precedente “Tabacalera Sarandí S.A.”
En la causa “CAF 8093/2018/5/RH16, Tabacalera Sarandí S.A. c/ EN – AFIP – DGI s/ proceso de conocimiento”, la Corte Suprema de Justicia de la Nación abordó precisamente esa problemática.
La empresa promovió una acción declarativa de inconstitucionalidad respecto de los artículos 103, 104 y 106 de la Ley 27.430, disposiciones que introdujeron un impuesto mínimo aplicable a los cigarrillos.
La accionante sostuvo que la normativa vulneraba los artículos 16, 17 y 28 de la Constitución Nacional y que producía una afectación ilegítima del derecho a ejercer una industria lícita, además de configurar —según su planteo— un tratamiento discriminatorio respecto de determinados operadores del mercado tabacalero.
En la instancia anterior, la Cámara había declarado la inconstitucionalidad de las normas cuestionadas respecto de Tabacalera Sarandí S.A.
La intervención de la Corte Suprema permitió precisar nuevamente los límites del control judicial sobre las decisiones adoptadas por el legislador en materia tributaria.
VI. La deferencia judicial frente a las decisiones de política tributaria
Uno de los aspectos centrales del pronunciamiento reside en la reafirmación de la doctrina tradicional de la Corte respecto de la amplitud de las facultades del legislador en materia tributaria.
El Tribunal recordó que los jueces no pueden sustituir al legislador en la determinación de la conveniencia, oportunidad o acierto de una determinada política fiscal.
Esta doctrina reconoce que la definición de la política tributaria constituye, en principio, una atribución propia de los órganos políticos del Estado. Por ello, la intervención judicial adquiere carácter excepcional y se encuentra justificada cuando existe una vulneración constitucional concreta, manifiesta y debidamente acreditada.[^8]
La Corte ha sostenido históricamente que el Congreso posee un amplio margen para establecer tributos, determinar sus elementos y definir las políticas económicas y fiscales que considere apropiadas, siempre que su ejercicio respete los límites constitucionales.
En tal sentido, el control judicial no supone que los tribunales puedan reemplazar las decisiones de política fiscal por aquellas que consideren más convenientes, sino que se limita a verificar que dichas decisiones no transgredan garantías constitucionales.
La doctrina encuentra antecedentes en numerosos pronunciamientos del Máximo Tribunal, entre ellos los registrados en Fallos: 314:1293; 242:73; 249:99; 286:301; 7:331; 51:349; 137:212 y 243:98.
VII. La finalidad extrafiscal como elemento constitucionalmente relevante
La Corte Suprema destacó especialmente que los tributos no cumplen únicamente una finalidad recaudatoria.
La utilización de instrumentos tributarios para promover o desalentar determinadas actividades constituye una manifestación reconocida del poder estatal de regulación.
Desde esta perspectiva, la imposición sobre el tabaco puede ser comprendida como una herramienta de política pública destinada no solamente a generar ingresos sino también a desalentar el consumo de productos perjudiciales para la salud.
La finalidad extrafiscal, sin embargo, no constituye un ámbito exento de control constitucional. El reconocimiento de dicha finalidad no habilita al legislador a establecer cualquier clase de gravamen ni permite desconocer los principios de igualdad, razonabilidad, capacidad contributiva y propiedad.
La Corte ha señalado que los tributos pueden funcionar como instrumentos de política económica y social destinados a proteger bienes constitucionalmente relevantes, entre ellos la salud y el medio ambiente, siempre que ello se realice dentro del marco de los principios constitucionales que rigen la tributación.[^9]
Esta consideración resulta particularmente significativa en materia de impuestos al tabaco, puesto que la finalidad sanitaria del gravamen proporciona una justificación adicional para la utilización de la herramienta tributaria como mecanismo de regulación.
VIII. Igualdad, capacidad contributiva y razonabilidad
El principio de igualdad constituye uno de los límites esenciales al ejercicio del poder tributario.
La igualdad tributaria no exige necesariamente una identidad absoluta de tratamiento, sino que permite establecer diferencias cuando estas poseen una justificación objetiva y razonable y guardan adecuada relación con la finalidad perseguida por la norma.
En materia tributaria, el análisis de la igualdad se encuentra estrechamente vinculado con el principio de capacidad contributiva. Sin embargo, cuando el tributo persigue finalidades extrafiscales, el examen constitucional no puede limitarse exclusivamente a una consideración estrictamente recaudatoria.
En el precedente analizado, la Corte destacó que al evaluar la verosimilitud del derecho invocado y ponderar cuestiones vinculadas con la igualdad y la capacidad contributiva, deben considerarse también las finalidades extrafiscales que pudieron haber orientado al legislador en la configuración del hecho imponible y en la cuantificación del tributo.
Ello no significa que cualquier diferencia de trato resulte constitucionalmente admisible. La deferencia hacia el legislador encuentra su límite en la existencia de discriminaciones arbitrarias, distinciones injustificadas o tratamientos irrazonables.
Por consiguiente, el análisis constitucional debe procurar determinar si existe una relación razonable entre la diferenciación establecida, la finalidad perseguida y los medios utilizados para alcanzarla.
IX. El impuesto al tabaco como instrumento de protección de la salud
Uno de los aspectos de mayor trascendencia del precedente reside en el reconocimiento de la protección de la salud como fundamento legítimo de la política tributaria.
La utilización del sistema impositivo para incrementar el costo de productos cuyo consumo resulta perjudicial para la salud constituye una modalidad de regulación indirecta.
En esta materia adquieren relevancia las políticas internacionales destinadas a reducir el consumo de tabaco mediante herramientas fiscales. La Corte señaló que la normativa cuestionada resultaba compatible con las mejores prácticas sugeridas por la Organización Mundial de la Salud en materia de política tributaria sobre el tabaco.
La consideración de la salud pública como fundamento de la política tributaria permite comprender que la capacidad contributiva no constituye necesariamente el único criterio relevante en la configuración de determinados gravámenes de finalidad predominantemente extrafiscal.
Ello no supone desconocer los principios tributarios constitucionales, sino admitir que la estructura del tributo puede responder a una pluralidad de objetivos legítimos.
X. Los límites constitucionales del poder tributario
El reconocimiento de una amplia discrecionalidad legislativa en materia tributaria no significa que el poder impositivo sea ilimitado.
El Congreso debe ejercer sus atribuciones dentro del marco establecido por la Constitución Nacional y respetar, entre otros, los principios de legalidad, igualdad, razonabilidad, capacidad contributiva y protección de la propiedad.
La potestad tributaria constituye, en definitiva, una manifestación del poder estatal que encuentra su fundamento y sus límites en el orden constitucional.
De allí que la función judicial consista en verificar la existencia de una concreta afectación constitucional, sin sustituir al legislador en la definición de las políticas públicas.
La Corte ha sintetizado esta doctrina al señalar que se encuentra fuera de la competencia de los jueces pronunciarse acerca de la conveniencia o equidad de los impuestos creados por el Congreso, con la salvedad del límite infranqueable constituido por las restricciones constitucionales.
La fórmula resulta particularmente relevante en materia de tributos extrafiscales: el hecho de que una medida persiga una finalidad sanitaria, económica o social legítima no la coloca fuera del control constitucional, pero tampoco autoriza al Poder Judicial a reemplazar al legislador en la selección de las herramientas de política pública.
XI. Consideraciones finales
El régimen tributario aplicable al tabaco constituye una expresión particularmente significativa de la utilización del poder tributario con finalidades múltiples.
Por un lado, los impuestos internos y los restantes gravámenes vinculados con el sector generan recursos para el Estado. Por otro, la estructura de la imposición procura incidir sobre el comportamiento de los consumidores y contribuir al cumplimiento de objetivos vinculados con la salud pública.
El precedente “Tabacalera Sarandí S.A.” permite reafirmar una doctrina constitucional de particular importancia: corresponde reconocer al legislador un amplio margen de apreciación para diseñar la política tributaria, pero dicho margen encuentra un límite infranqueable en las garantías y principios consagrados por la Constitución Nacional.
La finalidad extrafiscal de un tributo constituye, por tanto, un elemento jurídicamente relevante para evaluar su razonabilidad. La circunstancia de que un impuesto persiga desalentar una actividad considerada perjudicial para la salud puede justificar diferencias de tratamiento y determinados niveles de imposición, siempre que exista una relación razonable entre los medios empleados y los objetivos perseguidos.
En definitiva, el análisis constitucional de los tributos de finalidad extrafiscal exige conciliar dos exigencias igualmente relevantes: preservar el ámbito de decisión propio del legislador en materia de política económica y tributaria y, simultáneamente, garantizar que el ejercicio de esa potestad no transgreda los derechos y principios constitucionales.
La doctrina de la Corte Suprema en “Tabacalera Sarandí S.A.” se inscribe en esa línea de equilibrio institucional. El Poder Judicial conserva plenamente su función de control constitucional, pero no puede transformarse en un órgano de sustitución de las decisiones de política fiscal adoptadas por los poderes políticos cuando estas no exhiben una contradicción manifiesta, concreta y demostrada con la Constitución Nacional.
En materia de imposición al tabaco, esta concepción adquiere especial trascendencia, pues permite comprender al tributo no solamente como instrumento de financiamiento estatal, sino también como una herramienta legítima de regulación económica y protección de bienes jurídicos de relevancia constitucional, entre ellos la salud pública.
Notas
[^1]: Ley 24.674, Ley de Impuestos Internos, art. 15.
[^2]: Ley 24.674, art. 16.
[^3]: Ley 24.674, art. 17.
[^4]: Ley 24.674, art. 18.
[^5]: Ley 24.674, arts. 19 y 20.
[^6]: Ley 19.800, arts. 22 y 23.
[^7]: Ley 19.800, art. 25 bis.
[^8]: CSJN, “Tabacalera Sarandí S.A. c/ EN – AFIP – DGI s/ proceso de conocimiento”, CAF 8093/2018/5/RH16. La doctrina se vincula con la jurisprudencia tradicional de la Corte Suprema sobre el margen de apreciación del legislador en materia tributaria. Véanse, entre otros, Fallos: 7:331; 51:349; 137:212; 242:73; 243:98; 249:99; 286:301 y 314:1293.
[^9]: CSJN, “Tabacalera Sarandí S.A. c/ EN – AFIP – DGI s/ proceso de conocimiento”, CAF 8093/2018/5/RH16.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
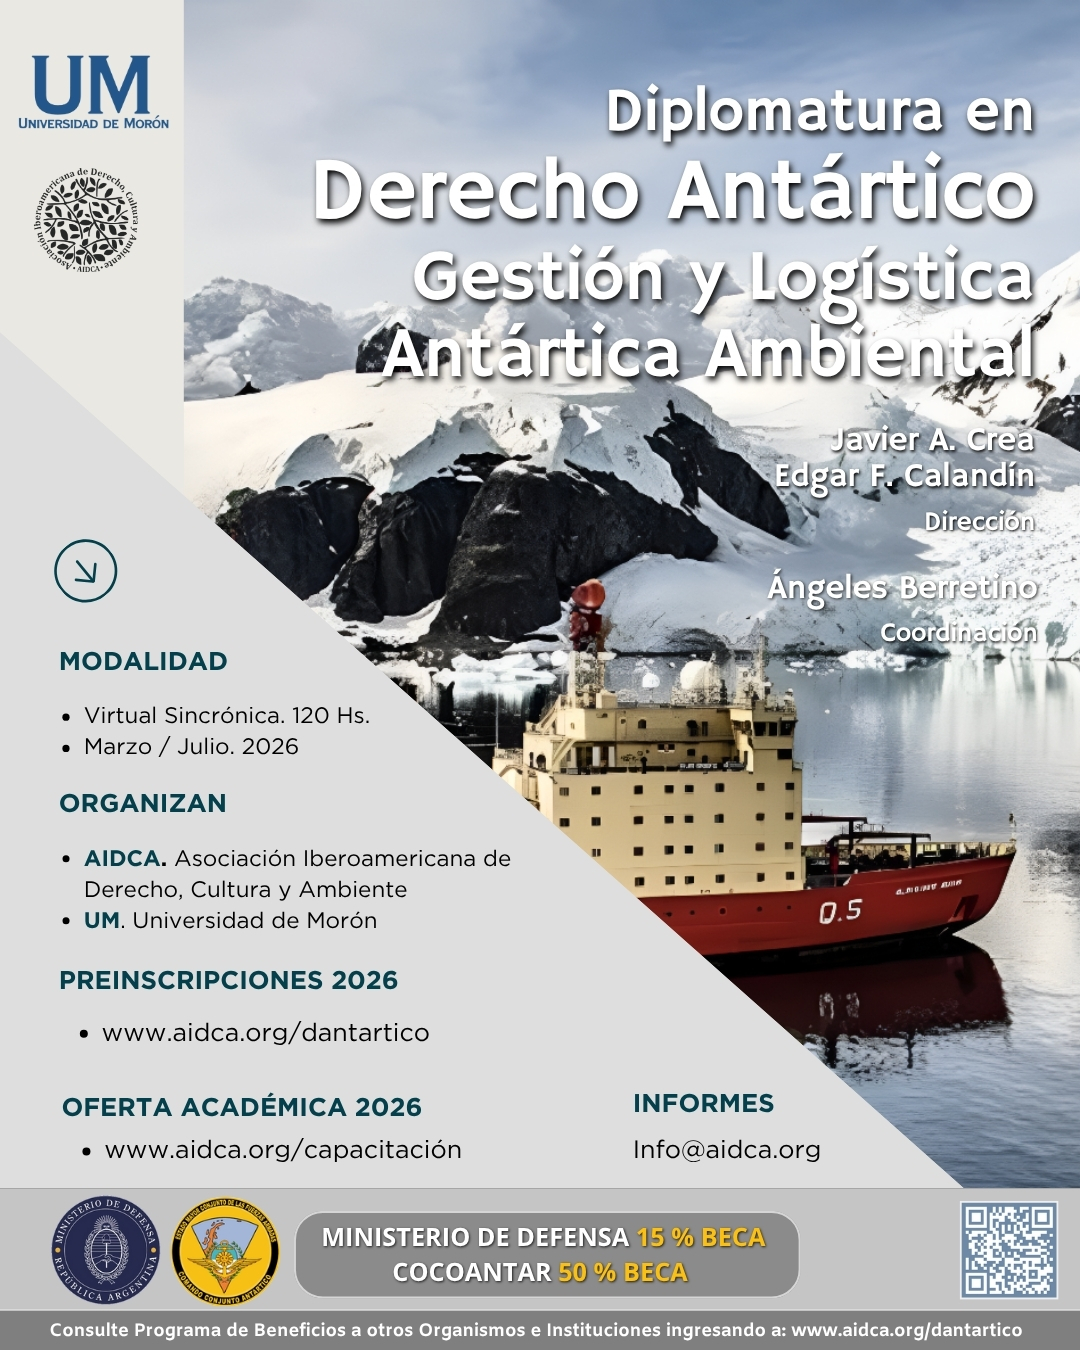
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org