Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Tributario
María Paula García. Directora
Diciembre de 2025
El impuesto a las ganancias y la tutela constitucional de los jubilados: el precedente “García” de la Corte Suprema
Autora. María Paula García. Argentina
Por María Paula García
I. Introducción
La tributación de las prestaciones previsionales constituye una cuestión particularmente sensible dentro del derecho tributario, en tanto involucra la necesaria articulación entre las potestades estatales de imposición y el sistema de derechos y garantías reconocido por la Constitución Nacional.
La cuestión adquiere especial relevancia cuando el sujeto alcanzado por el gravamen pertenece a un colectivo que, por razones vinculadas con la edad avanzada, la enfermedad o la discapacidad, se encuentra en una situación de vulnerabilidad que exige una consideración jurídica diferenciada.
El impuesto a las ganancias tradicionalmente incluyó dentro de la denominada cuarta categoría a las jubilaciones, pensiones, retiros y subsidios originados en el trabajo personal. Sin embargo, la circunstancia de que una prestación previsional pueda ser comprendida formalmente dentro de un hecho imponible no determina, por sí sola, la constitucionalidad de su gravabilidad en todos los casos.
La capacidad contributiva, como fundamento de la imposición, debe ser necesariamente interpretada en armonía con los principios de igualdad, razonabilidad, solidaridad y protección integral de los derechos de la seguridad social.
En este marco, el precedente de la Corte Suprema de Justicia de la Nación en la causa “García, María Isabel c/
AFIP s/ acción meramente declarativa de inconstitucionalidad” constituye un pronunciamiento de singular trascendencia, al introducir una perspectiva sustancialmente protectoria respecto de los jubilados en condiciones
de vulnerabilidad y exigir que la política tributaria no permanezca aislada del resto del ordenamiento constitucional.[1]
II. Las rentas previsionales y el impuesto a las ganancias
La legislación del impuesto a las ganancias incorporó históricamente dentro de la cuarta categoría a las rentas derivadas del trabajo personal y, dentro de ellas, a las jubilaciones, pensiones, retiros o subsidios de cualquier especie cuando tuvieren su origen en el trabajo personal y hubieren estado sujetos al pago del impuesto.[2]
La inclusión normativa de las prestaciones previsionales dentro de la cuarta categoría responde a una concepción tributaria que reconoce un vínculo entre la prestación recibida por el jubilado y la actividad laboral desarrollada durante su vida activa.
Sin embargo, desde la perspectiva constitucional, la equiparación entre salario y haber previsional no puede realizarse de manera automática.
El salario constituye, en principio, la contraprestación por una actividad laboral actual, mientras que la jubilación tiene por finalidad asegurar la subsistencia de quien, por haber alcanzado determinada edad o por encontrarse en circunstancias específicas, ha dejado de participar activamente del mercado de trabajo.
Esta diferencia no es meramente económica. Se vincula directamente con la naturaleza jurídica de la seguridad social y con el mandato constitucional establecido en el artículo 14 bis de la Constitución Nacional, que impone al Estado el otorgamiento de los beneficios de la seguridad social con carácter integral e irrenunciable.
La propia legislación tributaria ha reconocido, en determinados períodos, esta diferencia mediante la previsión de deducciones y mínimos específicos aplicables a jubilados y pensionados, lo que evidencia que el universo de los beneficiarios de prestaciones previsionales no necesariamente puede recibir idéntico tratamiento fiscal que los trabajadores activos.
La cuestión central consiste, entonces, en determinar hasta qué punto el criterio patrimonial empleado por el legislador resulta suficiente para definir la capacidad contributiva de una persona jubilada.
III. El precedente “García” de la Corte Suprema de Justicia de la Nación
En la causa “García, María Isabel c/ AFIP s/ acción meramente declarativa de inconstitucionalidad”, la Corte Suprema examinó la constitucionalidad de la aplicación del impuesto a las ganancias sobre el haber previsional de una mujer jubilada de 79 años.[3]
La actora promovió una acción tendiente a obtener la declaración de inconstitucionalidad de las normas que imponían el gravamen sobre su prestación previsional.
El Juzgado Federal de Concepción del Uruguay hizo lugar a la pretensión y ordenó el reintegro de las sumas retenidas desde la interposición de la demanda, disponiendo asimismo el cese de la aplicación del impuesto sobre el haber previsional.
La decisión fue confirmada por la Cámara Federal de Paraná.
Llegado el asunto a conocimiento de la Corte Suprema, el Tribunal declaró, por mayoría, la inconstitucionalidad de los artículos 23, inciso c), 79, inciso c), 81 y 90 de la Ley 20.628, según los textos entonces vigentes, en cuanto resultaban aplicables al caso.[4]
Asimismo, la Corte puso en conocimiento del Congreso de la Nación la necesidad de adoptar un tratamiento tributario diferenciado respecto de los jubilados que se encontraran en condiciones de vulnerabilidad por ancianidad o enfermedad.
Hasta tanto el legislador estableciera una regulación adecuada, el Tribunal dispuso que no se efectuaran descuentos en concepto de impuesto a las ganancias sobre la prestación previsional de la actora.
La importancia del precedente excede, por ello, la situación individual de la accionante. La Corte no se limitó a examinar la cuantía del tributo, sino que cuestionó la estructura legislativa utilizada para determinar la capacidad contributiva de un universo particularmente heterogéneo.
IV. El principio de igualdad en materia tributaria
Uno de los aspectos centrales del precedente se encuentra relacionado con el principio de igualdad consagrado por el artículo 16 de la Constitución Nacional.
La igualdad tributaria no exige necesariamente que todas las personas sean sometidas a idéntica carga fiscal. Por el contrario, admite y exige diferenciaciones cuando existen circunstancias objetivamente relevantes que justifican un tratamiento diverso.
La Corte Suprema sostuvo en “García” que el principio de igualdad no solamente impone evitar diferencias arbitrarias entre quienes se encuentran en situaciones equivalentes, sino que también impide otorgar idéntico tratamiento a personas que se encuentran en condiciones sustancialmente diferentes.[5]
De esta manera, la igualdad constitucional posee una dimensión material que obliga al legislador a considerar las diferencias reales existentes entre los sujetos alcanzados por la norma.
En materia tributaria, ello supone que las categorías elaboradas por el legislador deben responder a distinciones reales y razonables.
La utilización de una categoría general denominada “jubilados” puede resultar insuficiente cuando dentro de ella coexisten personas con situaciones vitales y económicas sustancialmente distintas.
No presenta las mismas consecuencias económicas un determinado nivel de ingresos para un jubilado sin necesidades extraordinarias que para otro que, debido a su edad avanzada, enfermedad o discapacidad, debe afrontar gastos adicionales destinados a preservar su salud, autonomía y calidad de vida.
En consecuencia, la igualdad exige no solamente igualdad formal en la aplicación de la norma, sino también una razonable correspondencia entre la clasificación legal y las circunstancias efectivamente relevantes de los sujetos alcanzados.
V. Capacidad contributiva y vulnerabilidad
La capacidad contributiva constituye uno de los principios estructurales del derecho tributario constitucional.
Tradicionalmente, este principio ha permitido justificar la imposición en función de manifestaciones objetivas de riqueza, procurando que quienes poseen mayor capacidad económica contribuyan en una medida acorde con ella.
Sin embargo, el precedente “García” introdujo una consideración particularmente relevante: la capacidad económica no puede ser examinada exclusivamente desde una perspectiva patrimonial cuando se trata de personas que se encuentran en condiciones especiales de vulnerabilidad.
La Corte sostuvo que la sola capacidad contributiva resulta insuficiente cuando no se pondera la vulnerabilidad vital del colectivo alcanzado.[6]
La misma cantidad de ingresos puede producir consecuencias económicas radicalmente diferentes según las condiciones personales del beneficiario.
Una persona de edad avanzada y con determinadas necesidades de salud puede requerir una proporción sustancialmente mayor de sus ingresos para cubrir medicamentos, tratamientos, cuidados, asistencia o adaptaciones destinadas a preservar condiciones mínimas de autonomía.
Por ello, la capacidad económica no necesariamente coincide de manera automática con la capacidad contributiva jurídicamente relevante.
La Corte explicó que un mismo ingreso no impacta de igual manera en todos los casos y que, cuando el legislador prescinde de las condiciones concretas que inciden sobre la utilización de esos recursos, puede terminar igualando jurídicamente situaciones que resultan desiguales en la realidad.[7]
Esta consideración resulta particularmente significativa para el derecho tributario contemporáneo, pues impone una interpretación constitucional del fenómeno fiscal que no puede limitarse a la existencia formal de una manifestación de riqueza.
VI. La especial protección constitucional de las personas mayores
La decisión de la Corte Suprema también se encuentra vinculada con el reconocimiento constitucional de los derechos de la seguridad social.
El artículo 14 bis de la Constitución Nacional establece que el Estado otorgará los beneficios de la seguridad social, que tendrá carácter integral e irrenunciable.
La finalidad de esta previsión constitucional consiste en garantizar protección frente a contingencias sociales que disminuyen o eliminan la capacidad de obtener recursos mediante el trabajo.
La jubilación no constituye, por tanto, una mera renta patrimonial susceptible de ser analizada con absoluta independencia de su función social.
Es una prestación destinada a garantizar condiciones de subsistencia digna durante una etapa de la vida caracterizada, en muchos casos, por una disminución de la capacidad de generar ingresos y por un incremento de determinadas necesidades.
La Corte recordó en “García” la naturaleza eminentemente social del reclamo y vinculó la protección de las personas mayores con la evolución del constitucionalismo social argentino.[8]
En ese sentido, destacó que el sistema de seguridad social procura atender las necesidades de quienes, como consecuencia del envejecimiento, experimentan una disminución de su capacidad de ganancia.
La protección constitucional de los adultos mayores se encuentra, además, vinculada con los instrumentos internacionales de derechos humanos que integran el bloque de constitucionalidad federal.
La reforma constitucional de 1994 incorporó al artículo 75, inciso 22, diversos instrumentos internacionales que reconocen derechos económicos, sociales y culturales y establecen obligaciones estatales destinadas a garantizar su efectividad.
En este marco, la cuestión tributaria no puede ser examinada de manera aislada respecto de los derechos fundamentales comprometidos.
VII. La vulnerabilidad como categoría constitucional relevante
Uno de los aspectos más trascendentes del precedente consiste en el reconocimiento de la vulnerabilidad como elemento jurídicamente relevante para evaluar la constitucionalidad de una norma tributaria.
La Corte señaló que el envejecimiento y la discapacidad constituyen circunstancias que pueden predisponer o determinar situaciones de vulnerabilidad y que, en tales condiciones, las personas pueden requerir mayores recursos para evitar que su existencia y calidad de vida se vean seriamente comprometidas.[9]
La vulnerabilidad, de este modo, no constituye una circunstancia meramente sociológica.
Adquiere relevancia jurídica cuando la propia Constitución impone al Estado la obligación de brindar una tutela reforzada a determinados colectivos.
Desde esta perspectiva, el sistema tributario debe integrarse al conjunto del ordenamiento jurídico y constitucional.
No resulta admisible concebir la política fiscal como un ámbito completamente autónomo respecto de los derechos fundamentales.
La Corte fue particularmente categórica al señalar que el sistema tributario no puede funcionar como un compartimento estanco, desvinculado de las restantes mandas constitucionales.[10]
Esta afirmación reviste especial importancia porque obliga a abandonar una visión exclusivamente recaudatoria del derecho tributario.
La potestad tributaria constituye una manifestación legítima del poder estatal, pero se encuentra sometida a los límites derivados de la Constitución Nacional y de los instrumentos internacionales de derechos humanos.
VIII. El principio de no confiscatoriedad y sus límites
La doctrina constitucional argentina ha utilizado tradicionalmente el principio de no confiscatoriedad como uno de los principales mecanismos de control sobre la intensidad de la imposición.
En términos generales, la confiscatoriedad se configura cuando la carga tributaria alcanza una magnitud tal que afecta sustancialmente el derecho de propiedad del contribuyente.
Sin embargo, el precedente “García” demuestra que este parámetro no necesariamente resulta suficiente cuando se encuentran involucradas personas pertenecientes a colectivos especialmente vulnerables.
La Corte sostuvo que el examen centrado exclusivamente en la confiscatoriedad y en la capacidad contributiva potencial puede resultar insuficiente para brindar una respuesta constitucional adecuada a determinados contribuyentes.[11]
Ello no significa abandonar el principio de no confiscatoriedad.
Por el contrario, supone reconocer que dicho principio constituye uno de los estándares de control constitucional, pero no necesariamente el único.
La constitucionalidad de una carga tributaria debe analizarse de manera integral, ponderando también la igualdad, la razonabilidad, la capacidad contributiva y las circunstancias de vulnerabilidad reconocidas por el ordenamiento jurídico.
De esta manera, el control judicial adquiere una dimensión sustancial que permite determinar no solamente si existe una manifestación económica susceptible de imposición, sino también si la aplicación concreta del tributo resulta compatible con el conjunto de derechos y garantías constitucionales.
IX. La división de poderes y el rol de la magistratura
La Corte Suprema fue especialmente cuidadosa al delimitar el alcance de su intervención.
El Tribunal aclaró que no corresponde al Poder Judicial determinar individualmente cuál debe ser la capacidad contributiva de cada jubilado, pues ello supondría sustituir al legislador y crear tantas categorías tributarias como beneficiarios existieran.[12]
La función judicial consiste, en cambio, en controlar la compatibilidad constitucional del criterio general adoptado por el legislador.
Cuando ese estándar abstracto resulta irrazonable frente a determinadas circunstancias concretas y vulnera derechos fundamentales, corresponde al Poder Judicial declarar su incompatibilidad constitucional en el caso sometido a decisión.
Este criterio preserva el principio republicano de división de poderes.
La Corte no se arroga la función legislativa ni diseña un sistema tributario alternativo. Se limita a ejercer el control de constitucionalidad que le corresponde.
Al mismo tiempo, pone en conocimiento del Congreso la necesidad de revisar, actualizar o complementar la regulación existente.
El pronunciamiento evidencia, de este modo, una concepción equilibrada de las relaciones entre los poderes del Estado: corresponde al legislador establecer las categorías tributarias generales, pero estas deben respetar los límites constitucionales y pueden ser sometidas al control judicial cuando su aplicación concreta resulte incompatible con derechos fundamentales.
X. La necesidad de un tratamiento tributario diferenciado
La consecuencia institucional más relevante del precedente “García” fue el llamado efectuado al Congreso de la Nación para establecer un régimen que contemple específicamente las situaciones de vulnerabilidad derivadas de la ancianidad o la enfermedad.
La Corte reconoció que el universo de los jubilados no constituye una categoría homogénea.
La existencia de diferentes condiciones de salud, edad, discapacidad, necesidades asistenciales y circunstancias económicas demuestra la necesidad de que el diseño tributario contemple criterios que permitan identificar situaciones diferenciadas.
El desafío legislativo consiste, entonces, en conciliar dos objetivos constitucionalmente legítimos: por un lado, garantizar la sostenibilidad del sistema fiscal y la potestad estatal de recaudar; por el otro, evitar que la imposición recaiga de manera desproporcionada sobre quienes necesitan una tutela reforzada.
La utilización de información disponible en los registros estatales constituye, según la propia Corte, una herramienta que podría permitir la elaboración de subcategorías más precisas.[13]
De esta manera, la tecnología y la información estatal podrían contribuir a abandonar categorías excesivamente generales y permitir una determinación más razonable de las situaciones de vulnerabilidad.
XI. Consideraciones finales
El precedente “García” representa un punto de inflexión en la interpretación constitucional del impuesto a las ganancias aplicado a las prestaciones previsionales.
Su principal aporte consiste en haber destacado que la capacidad contributiva no puede ser concebida de manera aislada respecto de las circunstancias personales y sociales que inciden sobre la efectiva disponibilidad de los recursos.
La igualdad tributaria no exige tratar idénticamente a todos los contribuyentes, sino establecer categorías razonables que respondan a diferencias reales y constitucionalmente relevantes.
En el caso de los jubilados, la edad avanzada, la enfermedad y la discapacidad pueden generar situaciones de vulnerabilidad que justifican una tutela diferenciada.
La Corte Suprema, en este sentido, reafirmó que el sistema tributario forma parte del ordenamiento jurídico general y que su funcionamiento debe respetar los principios y derechos consagrados por la Constitución Nacional.
El Estado conserva plenamente su potestad tributaria, pero esta no constituye una facultad ilimitada. La imposición debe respetar la igualdad, la razonabilidad, la capacidad contributiva, el derecho de propiedad y las garantías vinculadas con la seguridad social.
El análisis constitucional del tributo exige, por tanto, una mirada integral.
La determinación de la obligación tributaria no puede reducirse a una operación matemática fundada exclusivamente en el nivel nominal de ingresos. Debe considerar, cuando corresponda, las circunstancias que inciden sobre la efectiva capacidad económica del sujeto y, particularmente, aquellas que revelan una situación de vulnerabilidad constitucionalmente relevante.
“García” pone de manifiesto, en definitiva, que la justicia tributaria no se agota en distribuir las cargas públicas de acuerdo con parámetros abstractos de riqueza. También requiere reconocer las diferencias sustanciales existentes entre quienes integran una misma categoría formal.
La protección de las personas mayores y de quienes atraviesan situaciones de vulnerabilidad impone al Estado una especial responsabilidad en el diseño de sus políticas fiscales.
El derecho tributario constitucional se presenta así como un ámbito en el que la potestad de imposición y la protección de los derechos fundamentales deben necesariamente coexistir. La legitimidad del tributo no depende solamente de su fundamento legal, sino también de su razonabilidad constitucional y de su capacidad para respetar las condiciones concretas de quienes resultan alcanzados por él.
Notas
[1] CSJN, “García, María Isabel c/ AFIP s/ acción meramente declarativa de inconstitucionalidad”, Fallos: 342:411, sentencia del 26 de marzo de 2019.
[2] Ley 20.628 de Impuesto a las Ganancias, art. 79, texto conforme las modificaciones legislativas vigentes al momento del precedente analizado. La norma incluía dentro de la cuarta categoría las jubilaciones, pensiones, retiros y subsidios originados en el trabajo personal.
[3] CSJN, “García, María Isabel c/ AFIP s/ acción meramente declarativa de inconstitucionalidad”, Fallos: 342:411.
[4] CSJN, Fallos: 342:411, parte resolutiva. La Corte declaró la inconstitucionalidad de los arts. 23, inc. c), 79, inc. c), 81 y 90 de la Ley 20.628, según los textos establecidos por las leyes 27.346 y 27.430, en las circunstancias examinadas en la causa.
[5] CSJN, “García”, Fallos: 342:411, considerando 10°. La Corte recordó que el principio de igualdad tributaria exige categorías razonables y prohíbe unificar las consecuencias tributarias para situaciones que en la realidad son diferentes.
[6] CSJN, “García”, Fallos: 342:411, considerando 17°.
[7] CSJN, “García”, Fallos: 342:411, considerando 18°.
[8] CSJN, “García”, Fallos: 342:411, considerando 11°. En el pronunciamiento se vincula la tutela de la ancianidad con el art. 14 bis de la Constitución Nacional y con la naturaleza integral e irrenunciable de la seguridad social.
[9] CSJN, “García”, Fallos: 342:411, considerando 13°.
[10] CSJN, “García”, Fallos: 342:411, considerando 15°.
[11] CSJN, “García”, Fallos: 342:411, considerando 17°.
[12] CSJN, “García”, Fallos: 342:411, considerando 20°.
[13] CSJN, “García”, Fallos: 342:411, considerando 19°. La Corte señaló la posibilidad de utilizar la información registral existente en los organismos previsionales y asistenciales para generar subclasificaciones que contemplen las diferentes situaciones de vulnerabilidad.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
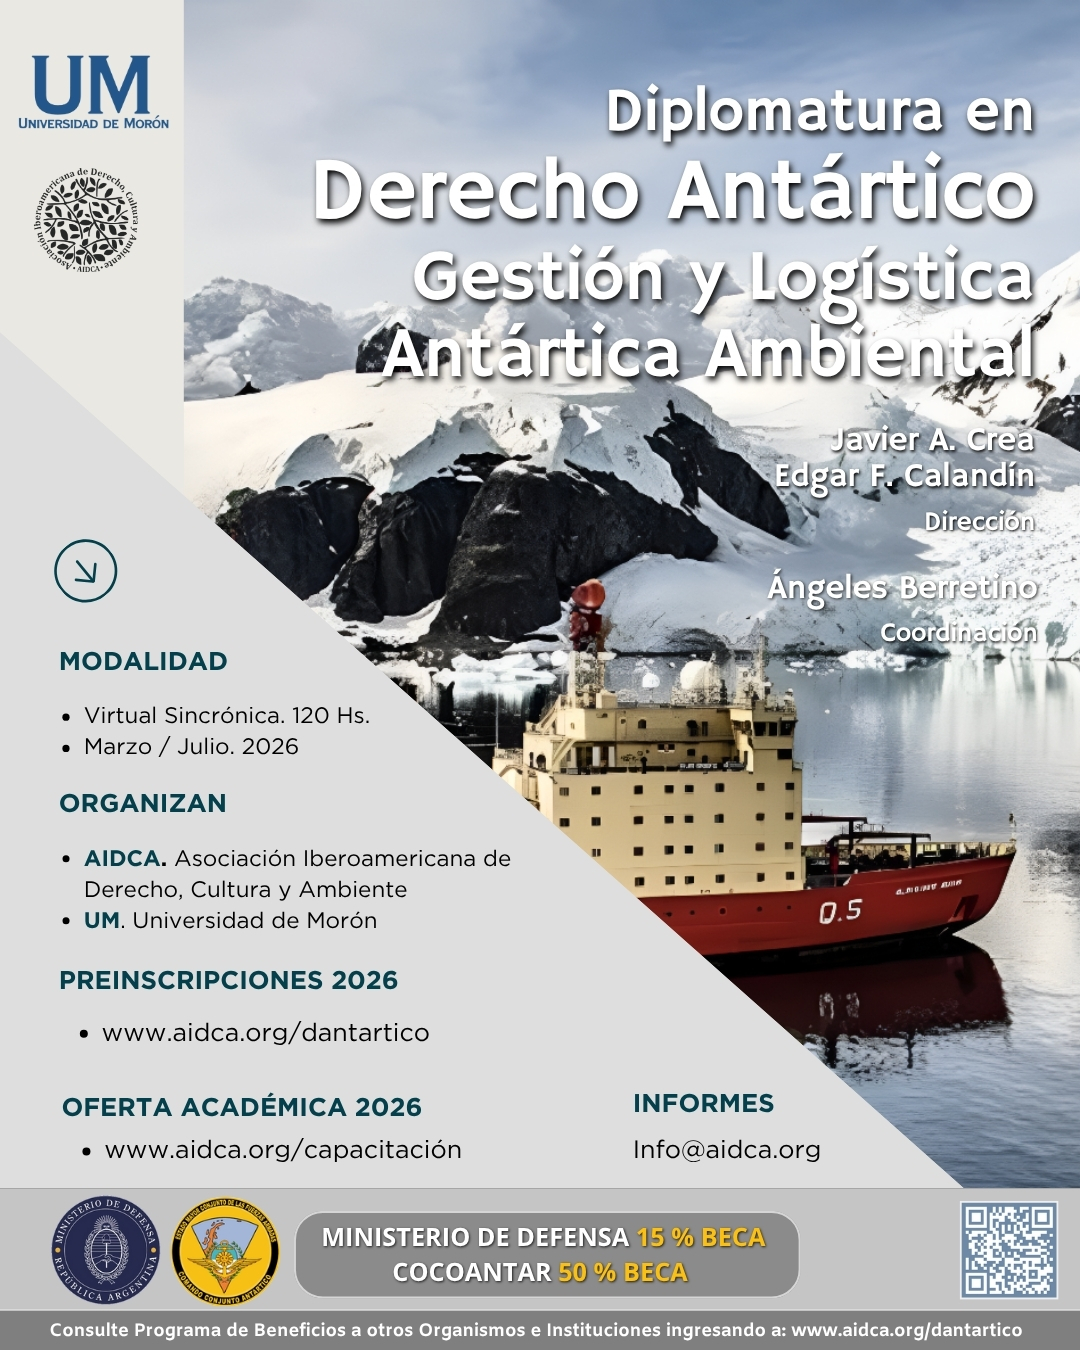
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org