Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Tributario
María Paula García. Directora
Diciembre de 2025
La simulación dolosa de pago y la asociación ilícita fiscal: alcances de la tipicidad penal y aplicación de la ley penal más benigna
Autora. María Paula García. Argentina
Por María Paula García
I. Consideraciones preliminares
El Derecho Penal Tributario constituye un ámbito particularmente complejo dentro del sistema penal económico, en tanto confluyen en él principios propios del Derecho Penal común con institutos y categorías provenientes del Derecho Tributario.
Esta interacción exige extremar los recaudos al momento de determinar la existencia de una conducta penalmente relevante, pues la infracción de un deber tributario no determina, por sí sola, la configuración de un ilícito penal. La intervención del Derecho Penal se encuentra condicionada por el principio de legalidad, la exigencia de tipicidad estricta y la necesaria comprobación de todos los elementos objetivos y subjetivos que integran el tipo penal.
En este marco adquiere particular relevancia el análisis de aquellas conductas mediante las cuales el contribuyente procura alterar la apariencia de cumplimiento de sus obligaciones fiscales, así como aquellas otras que exceden la actuación individual y se proyectan sobre estructuras organizadas destinadas a la comisión reiterada de delitos tributarios.
Ambas situaciones presentan problemas interpretativos diferentes. En el primer supuesto corresponde determinar si la utilización indebida de créditos o saldos a favor puede ser subsumida en la figura de la simulación dolosa de pago. En el segundo, debe establecerse, por una parte, el alcance de la aplicación retroactiva de una ley penal más benigna que modifica los montos de punibilidad de la evasión tributaria y, por otra, si dicha modificación incide necesariamente sobre la configuración autónoma de una asociación ilícita fiscal.
II. La simulación dolosa de pago como figura penal tributaria
La determinación del alcance de la figura de simulación dolosa de pago requiere partir del principio de legalidad penal consagrado por el artículo 18 de la Constitución Nacional y de la prohibición de extender los tipos penales mediante interpretaciones analógicas en perjuicio del imputado.
La conducta penalmente relevante no puede ser definida exclusivamente a partir de la existencia de una maniobra destinada a obtener un beneficio fiscal. Es necesario verificar que el comportamiento atribuido reúna todos los elementos exigidos por la descripción típica.
En particular, la simulación dolosa de pago presupone la existencia de una obligación tributaria exigible, la realización de un acto idóneo para aparentar su cancelación y la consecuente aptitud de la maniobra para generar en el organismo recaudador la falsa representación de que la obligación ha sido satisfecha.
La existencia de una deuda tributaria constituye, entonces, un presupuesto necesario, pero no suficiente. Debe acreditarse además que el contribuyente haya desplegado una conducta específicamente orientada a construir una apariencia de pago inexistente.
La diferencia no es meramente terminológica. Desde la perspectiva del Derecho Penal, no toda irregularidad en la determinación o imputación de créditos fiscales constituye una simulación de pago. La conducta debe ser examinada en relación con la estructura del tipo y con el bien jurídico cuya protección se procura mediante la norma penal.
III. El supuesto de las declaraciones juradas rectificativas
Un supuesto particularmente significativo se presenta cuando un contribuyente presenta declaraciones juradas originales en las que exterioriza correctamente sus obligaciones y, posteriormente, formula declaraciones rectificativas mediante las cuales incorpora retenciones inexistentes o superiores a las efectivamente sufridas, generando de ese modo saldos a favor susceptibles de ser utilizados para cancelar otras obligaciones.
En el caso analizado, la contribuyente había presentado las declaraciones juradas correspondientes a los períodos fiscales comprendidos entre julio y diciembre de 2016, sin que se encontrara controvertida la información contenida en las declaraciones originales ni los montos de las obligaciones determinadas. Posteriormente, mediante declaraciones rectificativas, se habrían incrementado ficticiamente las retenciones computadas con el objeto de generar saldos favorables en la cuenta tributaria.
La particularidad del supuesto radica en que la maniobra posterior no habría modificado el monto de las contribuciones originalmente determinadas, sino que habría operado sobre la forma de cancelación de obligaciones ya exteriorizadas.
Esta circunstancia resulta jurídicamente relevante.
La contribuyente había reconocido previamente la existencia y cuantía de las obligaciones correspondientes al Sistema Único de la Seguridad Social. La eventual falsedad se habría producido con posterioridad, al introducir retenciones inexistentes para generar créditos fiscales ficticios.
Por ello, la conducta debe ser cuidadosamente diferenciada de aquella en la que el contribuyente oculta desde el inicio la materia imponible, falsea los elementos determinativos del tributo o directamente omite declarar la obligación.
En otras palabras, no existe necesariamente una correspondencia entre la utilización indebida de un crédito fiscal y la simulación de pago de una obligación tributaria.
IV. El principio de tipicidad estricta
El principio de tipicidad exige que la conducta imputada pueda ser subsumida, sin forzamientos interpretativos, en la descripción legal.
La potestad punitiva estatal encuentra en el principio de legalidad uno de sus límites fundamentales. El Estado no puede sancionar penalmente una conducta por considerarla materialmente reprochable si ella no se encuentra previamente prevista como delito.
Esta consideración adquiere especial importancia en materia tributaria, donde existe un amplio universo de incumplimientos administrativos y fiscales que pueden generar consecuencias económicas, recargos, multas o intereses, pero que no necesariamente poseen relevancia penal.
La autonomía del Derecho Penal Tributario no significa que puedan relajarse las garantías constitucionales propias del Derecho Penal. Por el contrario, la utilización de sanciones penales frente a incumplimientos tributarios exige una estricta observancia de los principios de legalidad, culpabilidad, proporcionalidad y lesividad.
En consecuencia, cuando las obligaciones fueron correctamente exteriorizadas y el eventual comportamiento ilícito se produjo posteriormente mediante la imputación de retenciones inexistentes, debe determinarse si esa conducta encuadra realmente en la estructura normativa de la simulación dolosa de pago o si, por el contrario, constituye un comportamiento que no encuentra correspondencia exacta con el tipo penal invocado.
V. Diferencias entre simulación de pago y evasión tributaria
La evasión tributaria presenta una estructura distinta.
En términos generales, la conducta evasiva supone una maniobra ardidosa destinada a impedir o reducir el ingreso del tributo que corresponde satisfacer, mediante ocultamiento, falseamiento o utilización de información inexacta que incida sobre la determinación de la obligación.
En el supuesto examinado, las declaraciones juradas originales habían exteriorizado las obligaciones correspondientes a los distintos períodos fiscales y, según surge de los antecedentes analizados, no se había cuestionado el nacimiento ni la cuantía de tales obligaciones.
Por ello, la conducta tampoco parecería responder, en principio, a la estructura típica de la evasión tributaria.
La circunstancia de que posteriormente se hubieran computado retenciones inexistentes puede constituir una maniobra irregular y jurídicamente reprochable, pero la relevancia penal de dicha conducta depende necesariamente de su concreta correspondencia con alguno de los tipos previstos por el Régimen Penal Tributario.
No corresponde, por tanto, transformar una conducta fiscalmente irregular en delito mediante una interpretación extensiva de la norma penal.
VI. La ley penal más benigna en materia tributaria
Un segundo problema de particular trascendencia se presenta cuando, con posterioridad a la comisión de los hechos, una nueva legislación modifica los elementos cuantitativos de los delitos tributarios.
La aplicación retroactiva de la ley penal más benigna constituye una garantía fundamental del Derecho Penal. El artículo 2 del Código Penal establece que, si la ley vigente al tiempo de cometerse el delito fuera distinta de la existente al pronunciarse el fallo o durante la condena, se aplicará siempre la más benigna.
Este principio posee asimismo jerarquía constitucional a partir del artículo 75 inciso 22 de la Constitución Nacional, en cuanto incorpora instrumentos internacionales que reconocen la aplicación retroactiva de la ley penal más favorable.
En materia tributaria, la cuestión adquiere especial importancia cuando una reforma legislativa eleva los montos mínimos requeridos para que una conducta pueda ser considerada delito.
La Ley 27.430 modificó el Régimen Penal Tributario y elevó, entre otros aspectos, los umbrales cuantitativos exigidos para la configuración de determinados delitos de evasión.
Cuando los montos atribuidos al imputado no alcanzan el nuevo umbral legal, corresponde analizar si la conducta ha dejado de ser penalmente relevante como consecuencia de la aplicación retroactiva de la legislación más favorable.
VII. La doctrina de la Corte Suprema en materia de ley penal más benigna
La cuestión fue examinada por la Corte Suprema de Justicia de la Nación en el precedente “Vidal, Matías Fernando Cristóbal y otros s/ infracción Ley 24.769”, en el cual se reconoció la incidencia de la modificación de los montos establecidos por el Régimen Penal Tributario en el marco del principio de ley penal más benigna.
La doctrina de la Corte adquiere particular relevancia porque impide considerar que la modificación de los montos de punibilidad constituye una cuestión meramente administrativa o económica carente de efectos sobre la responsabilidad penal.
Cuando el legislador modifica el límite cuantitativo a partir del cual una conducta resulta punible, esa modificación puede determinar que un comportamiento anteriormente comprendido en el ámbito de la ley penal deje de encontrarse alcanzado por ella.
En tales condiciones, la nueva legislación debe aplicarse retroactivamente cuando resulte más favorable para el imputado.
En el supuesto examinado, las sumas correspondientes a las evasiones atribuidas a los contribuyentes eran de setecientos mil pesos y cuatrocientos mil pesos, respectivamente. Tales montos no superaban el umbral de un millón quinientos mil pesos establecido por el régimen posterior.
La consecuencia jurídica es la atipicidad de las conductas de evasión imputadas y, por consiguiente, corresponde disponer el sobreseimiento respecto de tales hechos.
VIII. La asociación ilícita fiscal: autonomía de la figura
Una cuestión diferente se presenta respecto de la asociación ilícita fiscal.
El hecho de que determinadas conductas de evasión hayan dejado de ser punibles por aplicación de una ley posterior más favorable no conduce necesariamente a la desaparición de toda relevancia penal de la organización que hubiera sido constituida con la finalidad de cometer delitos tributarios.
La asociación ilícita fiscal posee una estructura típica autónoma. Su objeto no se confunde con el delito tributario concreto que eventualmente haya sido cometido por sus integrantes.
El artículo 15 inciso c) de la Ley 24.769 —vigente, según los antecedentes analizados, al momento de los hechos— sancionaba a quien formara parte de una organización o asociación compuesta por tres o más personas que habitualmente estuviera destinada a cometer alguno de los delitos previstos en el régimen penal tributario.
De ello se desprende que la figura requiere la concurrencia de determinados elementos estructurales: pluralidad de personas, organización, permanencia o habitualidad y finalidad delictiva.
No se trata, por consiguiente, de una mera participación conjunta en un hecho delictivo determinado.
La asociación ilícita se caracteriza por la existencia de una estructura organizada que trasciende la comisión de un hecho individual y se orienta hacia la realización de delitos de manera indeterminada.
IX. La organización destinada a la utilización de facturación apócrifa
La provisión sistemática de facturas apócrifas a terceros para posibilitar la deducción de gastos inexistentes constituye, desde esta perspectiva, un comportamiento que puede exceder la mera colaboración ocasional en un delito tributario.
Cuando existe una estructura compuesta por tres o más personas, organizada con carácter estable y orientada a proporcionar comprobantes falsos a distintos contribuyentes para facilitar la evasión de sus obligaciones fiscales, aparece un objeto delictivo que puede ser analizado autónomamente.
En el supuesto examinado, Andrés, Fermín y Nicolás habrían conformado una sociedad destinada a brindar servicios de consultoría y, entre las actividades desarrolladas, habrían incluido la provisión de facturas correspondientes a servicios inexistentes para permitir a terceros efectuar deducciones en sus declaraciones juradas.
La conducta atribuida no se habría limitado a un hecho aislado, sino que habría supuesto la utilización organizada de la estructura societaria para facilitar operaciones de facturación apócrifa.
Este elemento resulta determinante para diferenciar la asociación ilícita de una mera actuación conjunta.
X. El bien jurídico protegido
La asociación ilícita fiscal debe analizarse en función del bien jurídico tutelado por el régimen penal tributario y, particularmente, de la protección de la hacienda pública.
La afectación no se agota en el perjuicio patrimonial concreto producido por una determinada evasión. Una organización destinada a la comisión sistemática de delitos tributarios presenta una capacidad lesiva autónoma, vinculada con la afectación del orden público económico y tributario.
Precisamente por ello, la asociación ilícita fiscal puede presentar un contenido de injusto que excede el perjuicio patrimonial individual derivado de cada evasión.
La estructura organizada incrementa el riesgo para la actividad recaudatoria estatal y facilita la reiteración de conductas destinadas a sustraer recursos del sistema tributario.
XI. Ley penal más benigna y subsistencia de la asociación ilícita fiscal
La aplicación retroactiva de la Ley 27.430 respecto de los hechos de evasión no determina automáticamente la atipicidad de la asociación ilícita.
La razón reside en que se trata de figuras con objetos de protección y estructuras típicas diferentes.
Una cosa es determinar si una concreta evasión tributaria supera el monto mínimo establecido por el legislador para resultar penalmente relevante; otra, sustancialmente distinta, es determinar si existió una organización de tres o más personas destinada habitualmente a cometer delitos tributarios.
Por ello, la modificación de los umbrales cuantitativos de la evasión no elimina necesariamente la estructura organizativa ni la finalidad delictiva que pudiera haber caracterizado a la asociación.
La cuestión debe resolverse atendiendo a las circunstancias concretas de la organización, a su permanencia, a la distribución de funciones, a la pluralidad de hechos proyectados y a la finalidad perseguida.
XII. La regularización posterior y sus límites
Tampoco una eventual regularización patrimonial posterior permite, por sí misma, concluir que la asociación ilícita fiscal haya quedado extinguida.
La diferencia se explica nuevamente por la autonomía del bien jurídico y de la estructura típica.
Mientras determinadas figuras tributarias pueden contemplar mecanismos vinculados con el pago, regularización o reparación de la obligación fiscal, una asociación ilícita constituye una estructura organizada cuya existencia no puede ser reducida exclusivamente a la dimensión económica de los hechos particulares.
En este sentido, la doctrina citada de la Sala IV de la Cámara Federal de Casación Penal, registro 857/25, “Santiago, Oscar Lucas y otros s/ recurso de casación”, destaca la complejidad propia de esta figura y la existencia de un daño potencial al Estado cuya cuantificación no necesariamente coincide con el perjuicio patrimonial correspondiente a cada hecho tributario individual.
XIII. La responsabilidad individual de los integrantes
La existencia de una organización delictiva no permite, sin embargo, atribuir responsabilidad penal de manera automática a todas las personas vinculadas formalmente con ella.
El principio de culpabilidad exige determinar la intervención concreta de cada sujeto.
La responsabilidad penal es personal y requiere acreditar el conocimiento y la voluntad de integrar la estructura destinada a la comisión de delitos tributarios.
Por ello, debe analizarse el rol desempeñado por cada integrante, sus funciones, su conocimiento de la finalidad de la organización y su aporte concreto al desarrollo de las actividades ilícitas.
En el supuesto examinado, la atribución de responsabilidad se sustentaría en que los imputados habrían conformado e integrado distintas sociedades, asumiendo diversos roles y cargos, circunstancia que permitiría inferir, con el grado de probabilidad propio de la etapa procesal considerada, su vinculación con la organización investigada.
XIV. Consideraciones finales
El análisis de los delitos tributarios exige evitar dos extremos igualmente inconvenientes: por un lado, la indebida expansión del Derecho Penal hacia conductas que poseen únicamente relevancia administrativa o fiscal; por otro, la desatención de aquellas maniobras que, por su organización, permanencia y finalidad, poseen una verdadera dimensión delictiva.
La simulación dolosa de pago no puede identificarse automáticamente con cualquier utilización indebida de créditos o saldos fiscales. Para que exista tipicidad es indispensable que la conducta reúna todos los elementos normativos del delito y que la maniobra resulte idónea para aparentar la cancelación de una obligación tributaria.
Cuando el contribuyente exteriorizó correctamente la obligación y la conducta posterior se limitó a incorporar retenciones inexistentes destinadas a generar saldos ficticios, corresponde examinar con especial rigor si existe una verdadera simulación de pago o si se pretende extender indebidamente el alcance de la figura penal.
Distinta es la situación de las organizaciones constituidas con la finalidad de facilitar de manera habitual la evasión tributaria mediante la emisión y provisión de documentación apócrifa.
En estos supuestos, la asociación ilícita fiscal presenta una autonomía que impide confundirla con cada uno de los delitos tributarios concretamente proyectados.
Asimismo, la aplicación retroactiva de una ley penal más benigna constituye una garantía irrenunciable. Si la modificación legislativa eleva los montos mínimos requeridos para la configuración de la evasión y los hechos anteriores no alcanzan el nuevo umbral, corresponde reconocer la atipicidad sobreviniente de esas conductas y disponer las consecuencias procesales correspondientes.
Ello no implica necesariamente la desaparición de la responsabilidad por una organización ilícita fiscal, siempre que se encuentren acreditados los elementos propios de esta figura y, particularmente, la existencia de una estructura plural, organizada y orientada habitualmente a la comisión de delitos tributarios.
La correcta delimitación de estos ámbitos resulta indispensable para preservar simultáneamente la eficacia del sistema penal tributario y las garantías fundamentales que rigen el ejercicio del poder punitivo estatal. El Derecho Penal Tributario no puede convertirse en un mecanismo de sanción de toda irregularidad fiscal, pero tampoco puede perder capacidad de respuesta frente a estructuras organizadas cuya finalidad consiste en afectar sistemáticamente la hacienda pública.
En definitiva, el principio de legalidad y la aplicación de la ley penal más benigna no constituyen obstáculos para la persecución de los delitos tributarios, sino garantías estructurales de un sistema penal compatible con el Estado constitucional de Derecho.
Notas al pie
[1] Constitución Nacional, arts. 18 y 75 inc. 22. El principio de legalidad constituye uno de los límites esenciales al ejercicio del poder punitivo estatal.
[2] Ley 24.769, Régimen Penal Tributario, conforme el texto vigente al momento de los hechos analizados. La conducta examinada fue inicialmente encuadrada en la figura de simulación dolosa de pago.
[3] En el supuesto analizado, las declaraciones juradas originales correspondientes a los períodos julio a diciembre de 2016 exteriorizaban las obligaciones tributarias y no se encontraba controvertida, según los antecedentes examinados, la información allí consignada.
[4] Código Penal de la Nación, art. 2°. La norma establece la aplicación de la ley penal más benigna cuando entre la ley vigente al momento del hecho y la posterior exista una modificación favorable al imputado.
[5] Ley 27.430, Régimen Penal Tributario. La reforma modificó, entre otros aspectos, los montos mínimos requeridos para la configuración de determinados delitos tributarios.
[6] CSJN, “Vidal, Matías Fernando Cristóbal y otros s/ infracción Ley 24.769”, CPE 601/2016/CS1. La Corte Suprema reconoció la aplicación retroactiva de la legislación posterior cuando el incremento de los montos de punibilidad determina una situación más favorable para los imputados.
[7] Ley 24.769, art. 15 inc. c), conforme el texto aplicable a los hechos analizados. La norma contemplaba la responsabilidad de quien formara parte de una organización o asociación compuesta por tres o más personas que habitualmente estuviera destinada a cometer delitos previstos en el régimen penal tributario.
[8] Sobre la autonomía de la asociación ilícita fiscal respecto de los delitos tributarios concretos que constituyen su finalidad, corresponde atender a la estructura propia de la figura y a la exigencia de acreditar organización, pluralidad, permanencia y finalidad delictiva.
[9] Cámara Federal de Casación Penal, Sala IV, registro 857/25, “Santiago, Oscar Lucas y otros s/ recurso de casación”. Según el criterio citado, la asociación ilícita fiscal presenta una estructura compleja y un daño potencial al Estado cuya dimensión no necesariamente puede ser determinada exclusivamente a partir del perjuicio patrimonial de cada hecho tributario.
[10] La aplicación de la ley penal más benigna a un delito tributario determinado no supone, por sí misma, la desaparición de otras figuras penales autónomas cuya estructura típica y objeto de protección resulten diferentes.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
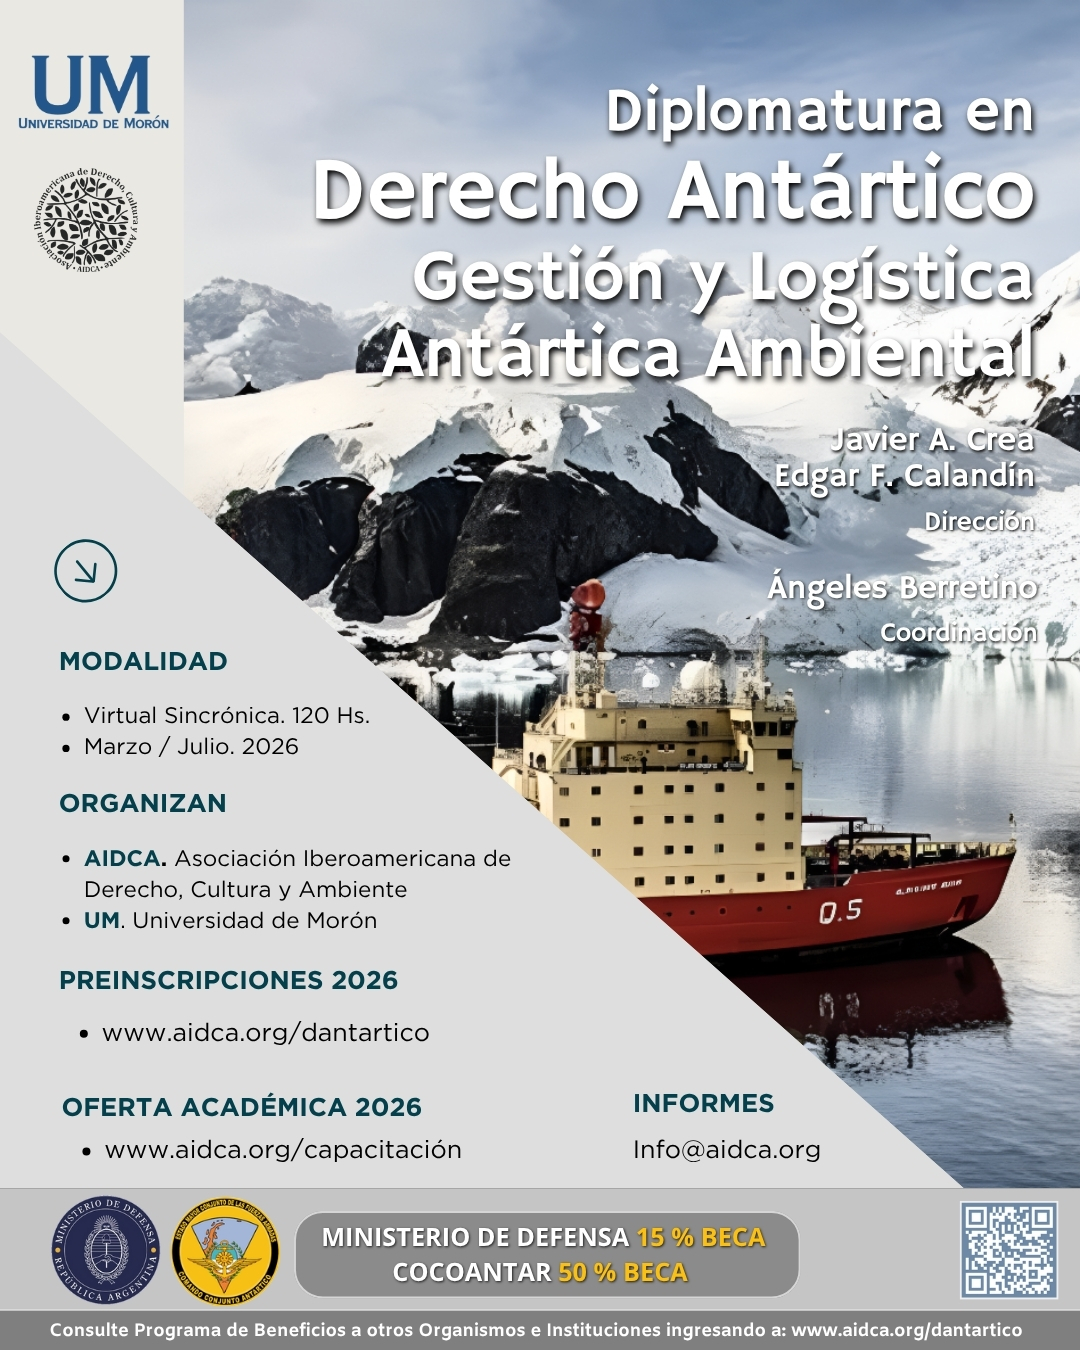
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org