Revista Iberoamericana de Derecho, Cultura y Ambiente
RIDCA - Edición Nº8 - Derecho Tributario
María Paula García. Directora
Diciembre de 2025
La contabilidad tributaria y los principios que la informan. Análisis desde la jurisprudencia de la Corte Suprema de Justicia de la Nación
Autora. María Paula García. Argentina
Por María Paula García
- Consideraciones preliminares
La relación entre contabilidad y tributación constituye uno de los ámbitos en los que con mayor claridad se manifiesta la necesaria articulación entre disciplinas de naturaleza técnica y principios jurídicos de jerarquía constitucional.
La contabilidad proporciona los instrumentos destinados a registrar, ordenar y exteriorizar la actividad económica de los sujetos obligados, mientras que el derecho tributario determina las condiciones bajo las cuales esa realidad económica puede ser jurídicamente considerada como presupuesto de una obligación fiscal.
Esta distinción resulta esencial. La información contable permite conocer determinados aspectos de la actividad económica del contribuyente, pero no puede sustituir a la ley como fuente de la obligación tributaria. En un Estado constitucional de derecho, la existencia, configuración y alcance del hecho imponible dependen de una decisión legislativa adoptada conforme al principio de legalidad.
La Corte Suprema de Justicia de la Nación ha mantenido, a lo largo de su jurisprudencia, una posición particularmente relevante respecto de esta cuestión: la contabilidad posee una significativa función instrumental, probatoria y ordenadora, pero carece de aptitud normativa para crear, modificar o extender las obligaciones tributarias.
Ello no significa desconocer la importancia de los registros contables. Por el contrario, una contabilidad regularmente llevada puede constituir un elemento probatorio de singular importancia para determinar la verdadera situación económica del contribuyente y, particularmente, para examinar si la pretensión fiscal guarda correspondencia con la capacidad contributiva efectivamente exteriorizada.
La cuestión adquiere especial trascendencia cuando la aplicación mecánica de una determinada metodología fiscal conduce a gravar resultados meramente nominales, presuntos o ficticios, apartándose de la renta o riqueza efectivamente obtenida.
En tales supuestos, la contabilidad puede adquirir una función constitucionalmente relevante, en cuanto permite demostrar la existencia de una realidad económica distinta de aquella que surge de una aplicación meramente formal de determinadas reglas fiscales.
De allí que el análisis de la jurisprudencia de la Corte Suprema permita identificar una serie de principios que articulan la relación entre contabilidad y tributación: legalidad tributaria, seguridad jurídica, realidad económica, capacidad contributiva, correlación entre ingresos y gastos, razonabilidad y no confiscatoriedad.
El estudio conjunto de estos principios permite advertir que la contabilidad no constituye una fuente autónoma del derecho tributario, pero sí puede resultar determinante como instrumento de conocimiento y prueba de la realidad económica sometida a imposición.
2. La contabilidad como instrumento y no como fuente de la obligación tributaria
El primer principio que surge de la jurisprudencia de la Corte Suprema consiste en la imposibilidad de atribuir a las normas o criterios contables una función creadora del hecho imponible.
La obligación tributaria únicamente puede surgir de la ley. En consecuencia, los criterios técnicos utilizados para registrar una determinada operación económica no pueden, por sí mismos, generar una obligación fiscal que no encuentre fundamento en una norma legal.
La contabilidad cumple, en este sentido, una función instrumental. Permite registrar las operaciones realizadas por el contribuyente, ordenar la información económica y financiera y proporcionar elementos de prueba acerca de la actividad desarrollada.
Pero esa función no debe confundirse con la función normativa propia del legislador.
La Corte Suprema abordó esta problemática, entre otros precedentes, en la causa “Yacimientos Petrolíferos Fiscales S.A. c/ Tierra del Fuego, Provincia de s/ acción declarativa de inconstitucionalidad”, en la que destacó que los criterios contables no pueden alterar la estructura legal del tributo ni crear una capacidad contributiva que la ley no hubiera contemplado.¹
La doctrina resulta coherente con el principio constitucional de legalidad tributaria, conforme al cual los elementos esenciales de la obligación fiscal deben encontrarse determinados por una norma de rango suficiente.
En este punto adquiere particular relevancia la doctrina tradicional de la Corte según la cual existe una necesidad de que el Estado prescriba claramente los gravámenes y las exenciones, de modo que los contribuyentes puedan adecuar sus conductas a las exigencias tributarias.²
La certeza en materia tributaria constituye, así, una manifestación concreta del principio de seguridad jurídica.
La posibilidad de que una práctica contable, una interpretación administrativa o una determinada metodología técnica termine ampliando el alcance de un tributo implicaría, en los hechos, trasladar a ámbitos distintos del legislativo una potestad que constitucionalmente corresponde a la ley.
Por ello, la relación entre contabilidad y tributación debe estructurarse a partir de una regla fundamental: la contabilidad puede reflejar la realidad económica, pero no puede crear el presupuesto jurídico de la obligación tributaria.
3. Realidad económica y límites de su utilización
La denominada realidad económica constituye otro de los principios que adquieren especial importancia en la relación entre contabilidad y tributación.
Desde esta perspectiva, los registros contables pueden resultar relevantes en la medida en que permitan conocer la efectiva situación económica del contribuyente. Sin embargo, el reconocimiento de esa realidad económica tampoco autoriza a prescindir del texto de la ley.
Existe, por lo tanto, una doble limitación.
Por una parte, la Administración tributaria no puede desconocer arbitrariamente una realidad económica efectivamente acreditada mediante una contabilidad regular.
Por otra, el intérprete tampoco puede invocar la realidad económica para crear un hecho imponible inexistente o extender el alcance de una obligación fiscal más allá de los límites establecidos por el legislador.
La jurisprudencia de la Corte Suprema ha puesto de manifiesto esta cuestión en materia del impuesto de sellos.
En “KIA ARGENTINA S.A. c/ Dirección General de Rentas de la Provincia de Misiones”, el Tribunal señaló que, tratándose de dicho impuesto, el principio de realidad económica no adquiere la misma relevancia que puede tener respecto de otros tributos, puesto que aquello que se grava es la instrumentación del acto.³
Esta doctrina reviste especial importancia porque demuestra que los principios tributarios no pueden ser aplicados de manera automática y abstracta, sino que deben guardar correspondencia con la estructura jurídica del tributo de que se trate.
La realidad económica constituye, entonces, un criterio interpretativo de relevancia, pero no un mecanismo destinado a desplazar la ley.
La contabilidad adquiere valor en este contexto como medio para aproximarse a la realidad económica efectivamente exteriorizada, aunque siempre dentro del marco normativo impuesto por la legislación tributaria.
4. Legalidad tributaria, seguridad jurídica y valor probatorio de la contabilidad
La función probatoria de la contabilidad constituye uno de los aspectos de mayor importancia práctica.
Una contabilidad llevada regularmente, respaldada por documentación y sometida a las exigencias profesionales correspondientes, constituye un elemento que no puede ser descartado de manera arbitraria por la Administración.
Ello se vincula directamente con el principio de seguridad jurídica. Si el contribuyente cumple con las exigencias legales y registra regularmente sus operaciones, el desconocimiento de esa información por parte del Fisco debe encontrarse sustentado en razones objetivas y suficientes.
La jurisprudencia de la Corte Suprema ha reconocido, asimismo, relevancia a los informes y dictámenes de expertos cuando se trata de cuestiones que requieren conocimientos técnicos específicos.
En tal sentido, el Tribunal ha señalado que corresponde reconocer valor a las conclusiones del experto en aquellos aspectos que requieren una apreciación propia de su saber técnico, salvo que existan errores manifiestos o insuficiencia de conocimientos científicos que justifiquen apartarse de ellas.⁴
Del mismo modo, la Corte ha destacado que los dictámenes periciales se encuentran sujetos a la valoración judicial, pero que, cuando no existen razones que desmerezcan sus conclusiones, corresponde asignarles suficiente valor probatorio.⁵
Esta doctrina adquiere especial relevancia en materia tributaria cuando la determinación de la verdadera situación económica del contribuyente requiere recurrir a conocimientos contables.
En el precedente “Candy S.A. c/ AFIP y otro s/ acción de amparo”, la Corte valoró especialmente la prueba contable producida en el expediente, destacando que las impugnaciones formuladas por el Fisco no resultaban suficientes para restar fuerza convictiva a las probanzas incorporadas.⁶
El criterio permite extraer una conclusión de importancia: la contabilidad regularmente llevada no es una verdad jurídica absoluta, pero tampoco constituye un elemento que la Administración pueda desconocer sin una fundamentación suficiente.
Su eficacia probatoria deberá determinarse en cada caso concreto, atendiendo a la regularidad de los registros, su respaldo documental, la existencia de impugnaciones y las restantes pruebas producidas.
5. La correlación entre ingresos y gastos
Otro de los principios tradicionalmente vinculados con la contabilidad consiste en la correlación entre ingresos y gastos.
Desde una perspectiva económica, el resultado de una actividad no puede ser adecuadamente comprendido mediante la consideración aislada de sus ingresos, sino que requiere contemplar también los costos y gastos vinculados con su obtención.
Sin embargo, en materia tributaria este principio debe ser necesariamente armonizado con las reglas específicas establecidas por la legislación fiscal.
La contabilidad comercial puede constituir el punto de partida para determinar el resultado económico de una empresa, pero la determinación de la obligación tributaria exige aplicar las normas propias del impuesto correspondiente.
En consecuencia, la imputación fiscal de los gastos no depende exclusivamente del criterio contable utilizado por el contribuyente, sino de las disposiciones legales que regulan su deducibilidad, imputación y tratamiento fiscal.
Esta cuestión aparece estrechamente vinculada con el principio de capacidad contributiva.
La imposición debe guardar una relación razonable con la manifestación de riqueza que el legislador ha decidido gravar. Cuando el mecanismo utilizado para determinar la obligación fiscal prescinde por completo de la existencia de utilidades efectivas, puede generarse una tensión constitucional que exceda el plano meramente contable.
La Corte Suprema examinó esta problemática en “Hermitage S.A. c/ Poder Ejecutivo Nacional, Ministerio de Economía y Obras y Servicios Públicos”, al analizar la constitucionalidad del impuesto a la ganancia mínima presunta frente a una situación en la que la explotación comercial había arrojado pérdidas.⁷
El precedente resulta significativo porque evidencia que la estructura tributaria no puede desvincularse completamente de la realidad económica cuando ello conduce a gravar una capacidad contributiva inexistente o sustancialmente distinta de aquella que la norma pretende alcanzar.
6. El balance comercial como punto de partida de la determinación fiscal
La relación entre balance comercial y balance impositivo constituye otro aspecto central.
El balance comercial refleja la situación económica y financiera de una empresa conforme a criterios propios de la contabilidad. El balance impositivo, en cambio, responde a las reglas específicas establecidas por la legislación tributaria.
Por ello, el balance comercial puede constituir un punto de partida razonable para la determinación fiscal, pero no necesariamente coincide con el resultado impositivo definitivo.
Esta distinción fue expresamente reconocida por la Corte Suprema en el precedente “Michel A. Doura S.A. Com. e Ind.”, en el que señaló que en derecho fiscal debe distinguirse el balance comercial del balance impositivo, dado que determinados criterios y cifras admisibles en el primero pueden no resultar aceptables para la determinación tributaria.⁸
La doctrina conserva particular importancia en la actualidad porque permite evitar dos posiciones igualmente incorrectas.
La primera consistiría en afirmar que el resultado contable debe ser necesariamente idéntico al resultado fiscal.
La segunda supondría desconocer por completo la información contenida en los estados contables.
La solución adecuada se encuentra en una posición intermedia: el balance comercial proporciona una base técnica relevante, pero debe ser ajustado conforme a las disposiciones fiscales aplicables.
De esta manera, la contabilidad conserva su importancia sin desplazar la autonomía normativa del derecho tributario.
7. Capacidad contributiva y razonabilidad del sistema fiscal
La relación entre contabilidad y capacidad contributiva adquiere especial relevancia cuando la determinación del tributo se aparta de la renta o riqueza efectivamente obtenida.
La capacidad contributiva constituye uno de los fundamentos materiales de la imposición. En consecuencia, un sistema tributario razonable debe procurar que la carga fiscal guarde una relación adecuada con la manifestación de riqueza que justifica la imposición.
Las presunciones tributarias pueden cumplir una función legítima en la determinación de obligaciones fiscales, especialmente cuando se orientan a facilitar la tarea de fiscalización y determinación. Sin embargo, su utilización encuentra límites cuando termina desvirtuando la verdadera capacidad económica del contribuyente.
En “Hermitage S.A.”, la Corte puso de manifiesto la tensión existente entre justicia tributaria y capacidad contributiva en materia de presunciones, destacando la necesidad de que estas sean utilizadas de manera inteligente, concreta y racional.⁹
La problemática adquiere especial intensidad cuando se trata de presunciones que no admiten prueba en contrario, pues una utilización excesivamente rígida puede impedir al contribuyente demostrar que la realidad económica de su actividad no coincide con aquella presumida por la norma.
La contabilidad puede cumplir, en tales circunstancias, una función probatoria decisiva.
Los registros contables, los balances y las pericias pueden contribuir a demostrar que la situación económica real del contribuyente difiere de aquella que surge de una presunción legal o de una metodología fiscal aplicada de manera automática.
La utilización de la información contable permite, así, introducir un elemento de razonabilidad en la aplicación concreta del sistema tributario.
8. El principio de no confiscatoriedad y la realidad económica
La relación entre contabilidad y principio de no confiscatoriedad constituye probablemente uno de los aspectos de mayor trascendencia constitucional.
La Constitución Nacional reconoce el derecho de propiedad y establece límites al ejercicio del poder tributario. El Estado posee la potestad de establecer tributos como instrumento indispensable para financiar sus funciones, pero esa potestad no es absoluta.
La Corte Suprema ha sostenido reiteradamente que el poder estatal de crear impuestos encuentra un límite en las garantías constitucionales y, particularmente, en la necesidad de que las contribuciones resulten razonables y no menoscaben excesivamente el derecho de propiedad del contribuyente.¹⁰
La confiscatoriedad se configura cuando el tributo absorbe una porción sustancial de la renta o del capital.
El límite, sin embargo, no es matemático ni absoluto. La Corte ha señalado que puede variar según las circunstancias económicas, la naturaleza del tributo, la riqueza gravada y las condiciones particulares del período fiscal considerado.¹¹
En este contexto, la contabilidad adquiere una función probatoria fundamental.
La demostración de la confiscatoriedad exige acreditar de manera concreta la relación existente entre el tributo exigido y la renta o capital efectivamente alcanzados.
Por ello, la prueba pericial contable puede resultar determinante.
En “Candy S.A.”, la Corte examinó la incidencia del mecanismo de ajuste por inflación y concluyó que podía configurarse un supuesto de confiscatoriedad cuando la renta neta determinada conforme a las normas vigentes dejaba de representar adecuadamente la renta, enriquecimiento o beneficio que la ley pretendía gravar.¹²
El Tribunal destacó, asimismo, que la confiscatoriedad debía ser demostrada mediante prueba suficiente y concluyente.
La cuestión es particularmente relevante porque impide convertir la alegación de confiscatoriedad en una mera afirmación abstracta. La afectación del derecho de propiedad debe surgir de elementos objetivos que permitan demostrar la magnitud de la carga tributaria en relación con la riqueza efectivamente obtenida.
En este punto, contabilidad, pericia y derecho constitucional convergen.
La información contable permite determinar la realidad económica; la prueba pericial posibilita su valoración técnica; y el derecho constitucional proporciona el parámetro jurídico destinado a determinar si la carga fiscal ha superado el límite de razonabilidad.
9. La jurisprudencia de la Corte Suprema como criterio de equilibrio
El análisis de los precedentes examinados permite advertir que la Corte Suprema ha procurado mantener un equilibrio entre dos exigencias constitucionales igualmente relevantes.
Por un lado, se encuentra la potestad tributaria del Estado, indispensable para asegurar los recursos necesarios para el cumplimiento de sus funciones.
Por otro, se encuentran los derechos y garantías del contribuyente, particularmente el principio de legalidad, la seguridad jurídica, la capacidad contributiva, la razonabilidad y el derecho de propiedad.
El deber de contribuir al sostenimiento de los servicios públicos encuentra reconocimiento constitucional y convencional. La Declaración Americana de los Derechos y Deberes del Hombre establece que toda persona tiene el deber de pagar los impuestos establecidos por la ley para el sostenimiento de los servicios públicos, disposición que posee jerarquía constitucional por aplicación del artículo 75, inciso 22, de la Constitución Nacional.¹³
Pero la existencia de un deber constitucional de contribuir no significa que el poder tributario carezca de límites.
Como ha señalado históricamente la Corte Suprema, la facultad estatal de establecer impuestos es esencial para la existencia del Gobierno, pero un poder ilimitado respecto de la materia imponible o de la cuantía de los tributos podría conducir a una afectación sustancial de los derechos constitucionales.¹⁴
De allí que el sistema tributario deba construirse sobre un delicado equilibrio: el Estado debe contar con los recursos necesarios para cumplir sus funciones, pero la obtención de esos recursos debe respetar las garantías que integran el orden constitucional.
La contabilidad constituye uno de los instrumentos que permiten verificar concretamente ese equilibrio.
10. Consideraciones finales
La jurisprudencia de la Corte Suprema de Justicia de la Nación permite afirmar que la contabilidad ocupa un lugar relevante dentro del derecho tributario, aunque su función se encuentra claramente delimitada.
La contabilidad no crea el hecho imponible ni puede ampliar la obligación tributaria más allá de lo establecido por la ley. Su función principal es instrumental, ordenadora y probatoria.
Sin embargo, esa función no es secundaria. En determinados supuestos, la información contable puede resultar decisiva para establecer cuál es la verdadera realidad económica del contribuyente y, a partir de ella, examinar la razonabilidad constitucional de la carga fiscal.
El principio de legalidad constituye el límite primario: ningún criterio contable puede sustituir la decisión legislativa respecto de los elementos esenciales del tributo.
La realidad económica opera como criterio interpretativo y probatorio, pero tampoco puede ser utilizada para apartarse arbitrariamente del texto legal.
La contabilidad regularmente llevada constituye, a su vez, un elemento de prueba cuya valoración debe realizarse de manera racional y fundada. El Fisco no puede desconocerla mediante simples afirmaciones dogmáticas o impugnaciones carentes de sustento técnico suficiente.
El balance comercial puede constituir el punto de partida de la determinación fiscal, pero el resultado impositivo debe establecerse conforme a las reglas propias de la legislación tributaria.
Finalmente, cuando la aplicación de una norma fiscal conduce a gravar una renta meramente nominal o ficticia y la carga tributaria absorbe una porción sustancial de la renta o del capital, la información contable puede resultar indispensable para acreditar la existencia de una afectación constitucionalmente inadmisible.
En definitiva, la doctrina de la Corte Suprema revela que la contabilidad tributaria debe ser comprendida como un instrumento de articulación entre la realidad económica y el orden jurídico.
No puede convertirse en fuente autónoma de obligaciones fiscales, pero tampoco puede ser ignorada cuando constituye el medio idóneo para demostrar la verdadera capacidad económica del contribuyente.
El principio rector que surge de los precedentes analizados podría sintetizarse de la siguiente manera: la ley determina qué se grava; la contabilidad permite conocer cómo se manifiesta económicamente aquello que la ley grava; y la Constitución establece los límites dentro de los cuales esa potestad puede ejercerse legítimamente.
La adecuada articulación de estos tres elementos —ley, realidad económica y Constitución— resulta indispensable para preservar tanto la eficacia del sistema tributario como los derechos fundamentales del contribuyente.
Notas al pie
- CSJN, “Yacimientos Petrolíferos Fiscales S.A. c/ Tierra del Fuego, Provincia de s/ acción declarativa de inconstitucionalidad”, expediente Y.16.XXXIV, sentencia del 15/04/2004, Fallos: 327:1108.
- CSJN, doctrina citada en Fallos: 253:332; 315:820; 316:1115; 321:153; 330:3994. Sobre la seguridad jurídica como valor de jerarquía constitucional, Fallos: 220:5; 243:465; 251:78; 253:47; 254:62; 316:3231 y 317:218.
- CSJN, “KIA ARGENTINA S.A. c/ Dirección General de Rentas de la Provincia de Misiones s/ demanda contencioso administrativa”, CSJ 000806/2020/RH001, sentencia del 29/05/2025, Fallos: 348:355.
- CSJN, Fallos: 319:469 y 320:326.
- CSJN, Fallos: 315:2774 y 329:5157.
- CSJN, “Candy S.A. c/ AFIP y otro s/ acción de amparo”, C.866.XLII.R.E., sentencia del 03/07/2009, Fallos: 332:1571.
- CSJN, “Hermitage S.A. c/ Poder Ejecutivo Nacional – Ministerio de Economía y Obras y Servicios Públicos – Título 5 – Ley 25.063 s/ proceso de conocimiento”, Fallos: 333:993.
- CSJN, “Michel A. Doura S.A. Com. e Ind.”, Fallos: 235:61 (1956).
- CSJN, “Hermitage S.A. c/ Poder Ejecutivo Nacional”, Fallos: 333:993. La doctrina allí reseñada vincula la problemática de las presunciones tributarias con la tensión existente entre justicia tributaria y capacidad contributiva.
- CSJN, Fallos: 235:883.
- CSJN, Fallos: 210:855; 210:1208; 242:73; 268:56; 314:1293; 322:3255, entre otros.
- CSJN, “Candy S.A. c/ AFIP y otro s/ acción de amparo”, Fallos: 332:1571.
- Declaración Americana de los Derechos y Deberes del Hombre, art. XXXVI; Constitución Nacional, art. 75, inc. 22.
- CSJN, doctrina sobre los límites constitucionales del poder tributario, Fallos: 186:170 y 235:883.
Buscar
Edición
Diciembre de 2025

Marzo de 2025

15 de diciembre de 2024
Edición Especial
Derecho Penal y Criminología
Alberto Pravia, Director
15 de julio de 2024

20 de diciembre de 2023
15 de julio de 2023
20 de diciembre de 2022
15 de junio de 2022
Sobre la Revista
Capacitaciones Recomendadas
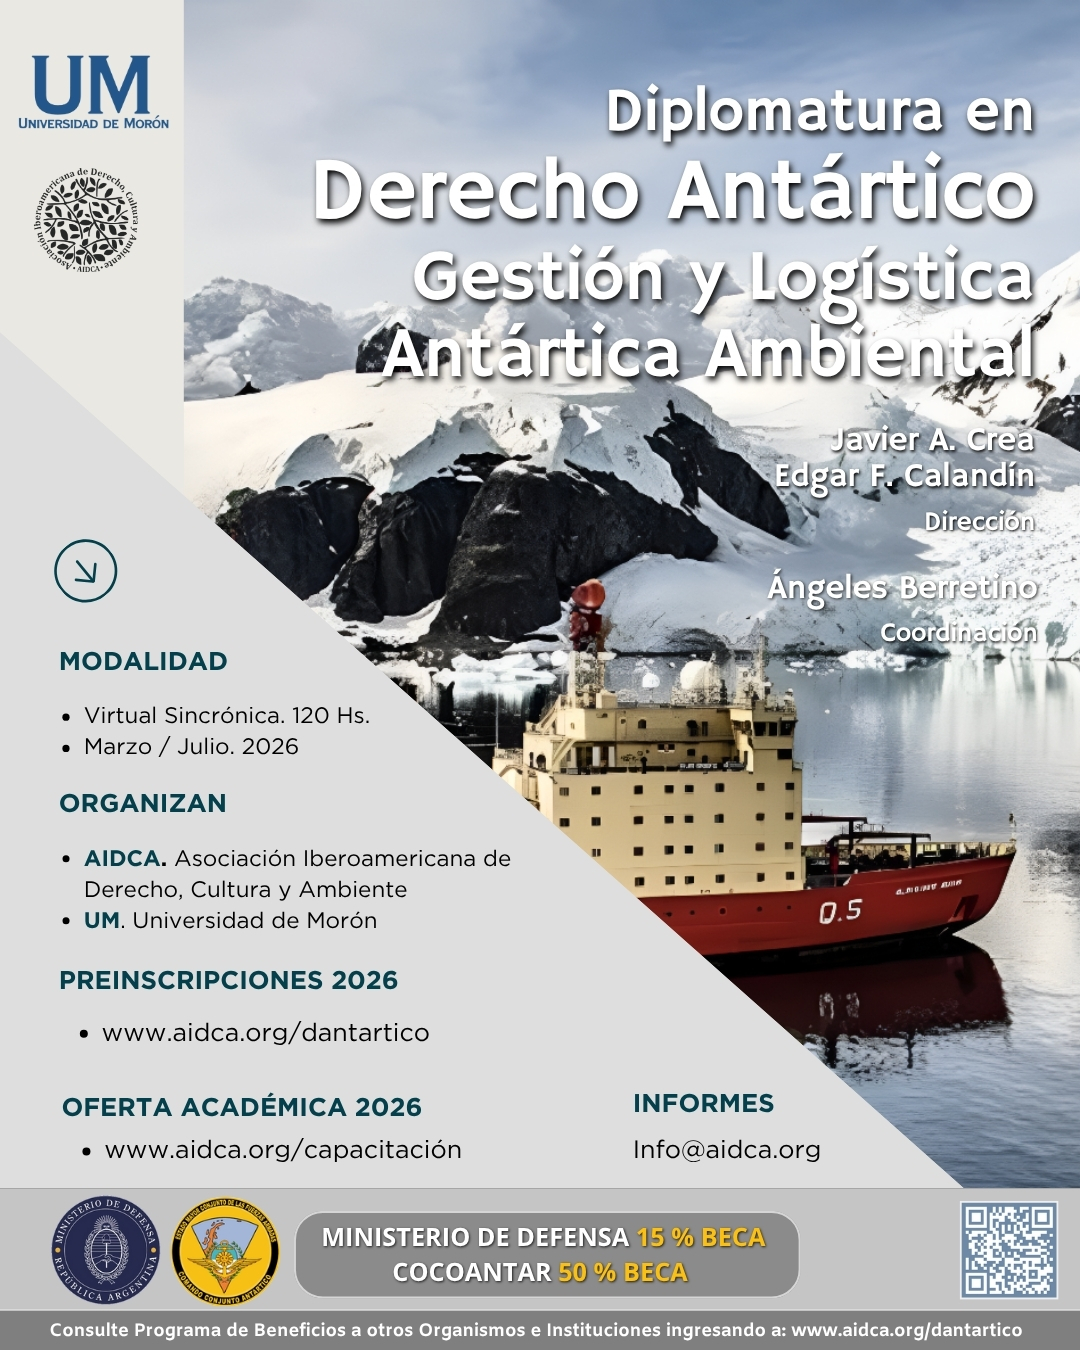
Diplomatura en
Derecho Antártico, Gestión y
Logística Antártica Ambiental
AIDCA – Universidad de Morón
Dirección: Dr. Javier A. Crea y
GB (R) Edgar Calandín
Coordinación: Dra. María de
los Ángeles Berretino
Modalidad: Virtual
Publicaciones Recomendadas
Javier Alejandro Crea
María de los Ángeles
Berretino
Tratado de Derecho Antártico.
La gestión polar ambiental en
el marco de los Derechos
Humanos
Javier A. Crea
Mauricio H. Libster
Derecho Penal Ambiental.
El Acceso a la Justicia y la
integración a los Objetivos del
Desarollo
¿Te interesa recomendar la Revista Iberoamericana de Derecho, Cultura y Ambiente de AIDCA?
REVISTA IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE
ASOCIACIÓN IBEROAMERICANA DE DERECHO, CULTURA Y AMBIENTE – AIDCA
Dirección: Paraná 264, Piso 2º, Oficinas 17 y 18. Ciudad Autónoma de Buenos Aires. Argentina
Código Postal:C1017AAF
Teléfono: (5411) 60641160
E-mail: info@aidca.org
Website: www.aidca.org